Финансовый директор | Мастер CFO


Гео и язык канала: Россия, Русский
Категория: Экономика


Самое большое сообщество финансовых директоров, финансистов и бухгалтеров в России.
По любым вопросам + вопросам сотрудничества t.me/sofaburtceva
А+ Включена РКН в перечень персональных страниц https://clck.ru/3FYMhm
#VSJ25

Зарегистрирован в РКН
Связанные каналы  |  Похожие каналы
Гео и язык канала
Россия, Русский
Категория
Экономика
Статистика
Фильтр публикаций


Три проверки, без которых цифры нельзя нести собственнику

Попробую в этом посте описать самую простую логику проверки корректности отчетов. Тотальная проверка корректности данных, по большому счету, нужно один раз, когда вы входите в компанию и впервые собираете систему.

Дальше работает другое правило: если три отчёта собраны из одной размеченной базы операций, большинство равенств выполняется само, благодаря методике сборки отчетов. Ломается этот принцип, в основном, от ручных правок: доначислили в таблице, поправили строку мимо базы, завели документ задним числом.

Наша задача не в том, чтобы каждый месяц сверять всё. Задача в том, чтобы собрать систему, в которой сверять почти нечего.

Есть три момента, которые я проверяю регулярно. Это занимает минут 25.
Первая. Деньги по кошелькам.

Остаток в ОДДС сверяем с первоисточником: расчётные счета — с банковской выпиской, кассы — с кассовой книгой или таблицей, в торой она ведется, карты — с выпиской по карте, депозит — с договором и выпиской.

Критерий: расхождение ноль по каждому кошельку, а не только по итогу. Итог может сойтись и при двух ошибках, которые перекрывают друг друга. Например, недостача по кассе и ровно такая же лишняя строка по счёту.

Вторая. Перемещения между своими кошельками.

Отбираем все операции со статьёй «Перемещение» и считаем сумму по приходу и по расходу. Разница должна быть ноль. Если не ноль, - ищем непарные операции.

Зачем это нужно: перемещения раздувают обороты ОДДС. Собственник видит «поступлений на 210 миллионов», а от заказчиков пришло 148. Остальное перекладывали со счёта на карту и обратно.

Третья. Три равенства баланса.

— актив равен пассиву;
— деньги в активе равны остатку из ОДДС на ту же дату;
— прирост капитала за период равен чистой прибыли за минусом дивидендов и других выплат собственнику.


Все три выполняются одновременно. Первое без двух остальных не доказывает ничего: баланс можно свести и на неверных данных, за счет балансирующей статьи.

Без этих трёх пунктов, есть риск, что отчеты неверные и выводы по ним делать нельзы.

Конечно, это далеко не все, что я провекряю. Например, периодически я сверяю ОПиУ с отчетами подразделений, рассчитываю и переход от прибыли к деньгам косвенным методом. Делаю сверки с контрагентами, проверю затраты по объекту при закрытии периода там, где есть незавершёнка, смотрю развёрнутые статьи баланса. Точек сверки достаточно много, какие-то нужно делать часто, какие-то - достаточно сделать 1 раз в кавртал или в полугодие.

Основное, что нужно сделать до проверок и для того, чтобы этих проверок требовалось, как можно меньше - это собрать базу данных и вывести из неё три отчёта так, чтобы равенства выполнялись сами, а не сводились руками каждый месяц.

Если вы хотите научиться строить систему управленческого учета так, чтобы они требовали минимального объема проверок, напишите мне слово ПРИБЫЛЬ.
💬 в Telegram
💬 в MAX


Видео недоступно для предпросмотра
Смотреть в Telegram
А вы собираете Баланс?

Если вы хотите пойти учиться на курс «Финансовый директор 2.0», напишите мне в личку кодовое слово ПРИБЫЛЬ
💬 в Telegram
💬 в MAX


Видео недоступно для предпросмотра
Смотреть в Telegram
Стартовал 20-й поток курса «Финансовый директор 2.0».

Ученики уже на платформе и получили первые уроки. С потоком работает команда кураторов, все действующие финансовые директора.

Что ждёт нас в ближайшие три месяца

Собираем базу данных из разрозненных источников: 1С, банковские выписки, простые таблицы. Из этой базы двойной записью получаем три отчёта: ОДДС, ОПиУ и Управленческий баланс. Баланс собирается из той же базы двойной записью и всегда сходится. Дальше финансовый анализ и презентация отчётности с выводами и рекомендациями.

Присоединиться к потоку ещё можно. Напишите мне в личные сообщения слово ПРИБЫЛЬ, свяжемся и обсудим, как это сделать.
💬 Написать в Telegram
💬 Написать в MAX


Дайджест. Коллеги, собрала всё самое важное за сентябрь в одном посте ❤️

1️⃣ Провела целый марафон по финансовому анализу - 7 материалов, которые складываются в единый маршрут от исходных данных и корректности отчётов до аналитических выводов и рекомендаций собственнику. Внутри также тест на знание финансового анализа и разборы на конкретных цифрах.

2️⃣ В этом видео показала, как управленческий баланс собирается двойной записью из той же базы данных, что ОДДС и ОПиУ. Разобрала путь от базы до ОСВ и готового баланса и объяснила, почему такая модель позволяет использовать баланс для контроля качества данных.

3️⃣ В этом посте разобрала 3 неочевидные формулы для управленческого учёта в Google Таблицах: QUERY, ARRAYFORMULA и SUMIFS. Показала, как с их помощью объединять источники в единую базу, автоматически обрабатывать новые строки и собирать из базы управленческие отчёты.

4️⃣ В этом посте показала три точки, с которых начинаю анализ незнакомой компании. Что первым делом смотреть в ОДДС, ОПиУ и управленческом балансе, чтобы за несколько минут увидеть слабые места бизнеса и понять, куда копать глубже.

5️⃣ На примере транспортного цеха разобрала, как работает драйверная модель бюджета и чем она отличается от привычного планирования по прошлогоднему факту. Показала, как перейти от сумм в рублях к понятным подразделению драйверам и автоматически пересчитывать БДР при изменении параметров.

Сказать спасибо за посты сентября можно любой реакцией под постом, мне точно будет приятно ❤️

Прошлые подборки:
Апрель
Май
Июнь
Июль
Август

#Дайджест


Видео недоступно для предпросмотра
Смотреть в Telegram
Про ценность путешествий

Я люблю путешествовать, но не гонюсь за количеством стран — некоторые страны посещаю по 2–3 раза, если мне страна зашла.

Недавно мы с Натали, моей мамой и моей институтской подругой ездили в Китай на 2 недели. Это было потрясающее путешествие. Не только потому, что Китай потрясающий (а это просто отвал башки), еще потому, что для меня особенно ценно проживать классные эмоции вместе с близкими людьми. Так путешествие приобретает совершенно другой оттенок и оставляет совершенно другой след.

Когда ты один получаешь впечатления, это круто. А когда ты видишь, как твои близкие рядом с тобой получают эти впечатления, видишь, что их удивляет, что нравится, а что они обходят стороной, ты как будто еще больше узнаешь людей, которых и так знаешь достаточно хорошо.

Про материковый Китай я думаю так: «Зачем еще куда-то ехать, если я еще не весь Китай посмотрела?»

Эта страна меня удивила. Это реально другая планета, которая существует в том же 2026 году и в том же измерении, что и мы с вами. В одном посте всего не напишешь.

Коротко скажу, что меня впечатлил уровень технологичности от больших масштабов до мелочей. В Китае живет 1,4 млрд человек, и им удалось организовать жизнь такого количества людей и стать самой динамично развивающейся экономикой.

Например, в Шанхае работает система управления светофорами через AI. Это помогает бороться с пробками. Если понадобилась скорая, вы звоните в больницу; если штатной машины нет, вам выдадут разрешение на то, чтобы приехать на своей машине. При этом вы можете ехать на красный. На каждом шагу есть идеально чистые общественные туалеты (мелочь, а приятно). Средний чек обеда в крупных городах — 600–700 рублей (конечно, я не беру дорогие рестораны), средняя цена метро — 40 руб. Большинство автомобилей электрические — это снижает уровень городского шума.

Конечно, в Китае не все идеально, и я знаю, что найдутся люди, которые нальют дегтя в мои впечатления. Это моя 23-я страна, и мне есть с чем сравнить, да и к тому же я тот человек, который фиксирует позитивные моменты, а не негативные. И то, как комфортно мы себя ощущали в Китае при таком огромном количестве людей, конечно же, оставило только положительные впечатления.

Мы были в Пекине, Чжанцзяцзе и Шанхае. В следующий раз в планах Чэнду, Чунцин, Гуанчжоу и Яншо


5 ошибок при составлении бюджета

Коллеги, в этом посте собрала пять ошибок при составлении бюджета, которые я чаще всего вижу у наших учеников и в компаниях, куда прихожу финансовым директором. Это ошибки, в результате которых бюджет не становится инструментом управления, а остается простой таблицей, с которой рабоатет только финансист.

Ошибка 1. Бюджет считают от прошлогоднего факта с применением различных коэффициентами.
Взяли расходы прошлого года, умножили на индекс цен и на рост объёмов, план готов. По такому плану видно, сколько заложено на топливо, и не видно, из чего сумма сложилась. Когда факт поп родажам начинает отклоняться от плана, статьи расходов пересчитываются руками, потому что связи между ними и продажами в бюджете нет.

Как можно это исправить: каждую переменную статью считать через изменяемые параметры. Например, топливо это цена литра х расход на километр х пробег. Меняется пробег, пересчитывается весь расход на топливо.


Ошибка 2. Бюджет собирают руками из разрозненных таблиц.
Продажи присылают один файл, производство другой, склад третий, и финансист долго сводит их в одну таблицу. Наши ученики пишут об этом в анкетах: «таблица таблицу погоняет», «годовой бюджет ни разу не удалось сдать в намеченный срок». Пока сводили, данные устарели, изменились вводные данные,а пересобирать долго и очень не хочется.

Как можно это исправить: один источник данных, учётная система, и сборка, настроенная один раз, которая обновляется по кнопке при измененеи входящих параметров.


Ошибка 3. У цифр в бюджете нет хозяев.
Бюджет утверждён, собственником. Но когда, мы видим превышение нормы расхода топливо, нет ответа на вопрос «кто отвечает за расход топлива на километр?». Такой бюджет остаётся личной таблицей финансиста, подразделения его не исполняют, потому что не считают своим, они не принимали ответственность за показатели в бюджете.

Как можно это исправить: Ставить планы не в суммовых выражениях, а в натруальных показателях, которые понятны подразделениям. У каждого такого показателя должен быть один владелец, который может на него повлиять своими решениями, и премия владельца привязана к этому показателю. За цену литра начальник цеха не отвечает, за расход на километр отвечает.


Ошибка 4. Один сценарий развития событий.
Весь бюджет расходов сложен под один план продаж. Взаимосвязай ежду показателями нет. На практике, при падении продаж очень тяжело выдержать план по прибыли, потому что расходы не снижаются пропорционально падению продаж.

Как можно это исправить: разделить расходы на те, которые зависят от объёмов продаж (через драйверы), и те, которые не зависят от объяема. Посчитать бюджет хотя бы на два сценария. Тогда на вопрос собственника «а что если продажи упадут на 15%», вы сможете отвечать сиюминутно.


Ошибка 5. Бюджет защищают в виде таблицы.
На защиту приносят рабочий файл, собственник и руководители пожразделений смотрят на большую таблицу, в которой сложно разобраться и понять полную картину. Это порождает массу вопросов и снижает уверенность в рассчитанном плане. Подразделениям сложно брать ответственость за то, что они ен понимают, собственник часто не уверен до конца, что такой план развития компании совпадает с его стратегическим видением.

Как можно это исправить: Подготовить на презентацию бюджета интерактивную модель с помощью нейросетей, в которой параметры можно поменять при собственнике и сразу увидеть их влияние на прибыль и чистый денежный поток. Защита бюджета это переговоры: у продаж свой интерес, у производства свой, задача выйти на решение, которое примут все.

Я записала 20-минутное видео, в котором на примере одного подразделения в Excel показываю, как эти ошибки выглядят на реальном отчёте. И в этом же документе я построила схему бюджета этого отдела уже без этих ошибок - по принципу, который позволяет исключить все пять проблем.

Если хотите посмотреть видео и получить схему в Excel, напишите кодовое слово 5 ОШИБОК
💬 в Telegram
💬 в MAX


Видео недоступно для предпросмотра
Смотреть в Telegram
Социальный лифт

Абсолютно нормальным для каждого человека является стремление сделать свою жизнь лучше:

🟣кто-то хочет больше зарабатывать и обеспечить себе безбедную старость;
🟣кто-то хочет лучше выглядеть, чувствовать себя более уверенно;
🟣кто-то планирует всерьез заняться своим здоровьем, наладить режим сна и отдыха, начать правильно питаться, заняться хобби или найти смысл жизни, как бы банально это ни звучало.

Но как мы видим по себе и по своему окружению, удается это единицам. И тут дело даже не в деньгах, а в инструментах. В том, какими способами людям удается выйти из той рутины, в которую они погружены, которая каждый день заставляет всех нас оставаться там, где мы есть, и оставляет минимальный процент шанса на лучшую жизнь.

Такие инструменты принято называть «социальный лифт» — это то, что позволяет человеку оказаться совершенно в иных обстоятельствах.

Социальным лифтом для меня на протяжении всей моей жизни являются люди, которые меня окружают. Потому что только через людей получается увидеть и понять, что действовать можно иначе, что результаты могут быть другими, что относиться к обстоятельствам можно вот так, что возможности существуют в каждой точке нашего пути и так далее.

• Как я начала работать на аутсорсе — в 2014 году я оказалась в кругу людей, которым нужно было начать свое дело с нуля. Я просто смотрела, что они делают, и делала вместе с ними.
• Как я выучила английский язык, который открыл мне сотни дорог. Я просто оказалась среди людей, которые на нем говорят и думают.
• Как я научилась отказываться от сахара: пошла на марафон и просто делала то, что говорит делать человек, который от сахара отказался уже давно.

Практически каждое мое важное достижение связано с окружающими меня людьми, с тем, что я видела похожий опыт у других людей. Конечно, решения я принимала сама, делала все сама, но ведь самое главное — принять решение. Если решение действительно принято, реализация не заставит себя ждать.

Мы создаем сообщество профессионалов именно для этого - чтобы у каждого из вас была возможность оказаться в этом социальном лифте, который доставит вас до этажа выше. Это действительно так работает, если этим пользоваться. Мы в своей жизни видим единицы успешных примеров, потому что этим пользуются единицы.

И 17 октября в Москве у вас есть хороший шанс войти в их число, потому что 17 октября мы соберем в одном месте более 100 профессионалов и целый день будем заниматься тем, чтобы они стали друг для друга скоростным социальным лифтом.

Что такое 100–200 человек на всю страну? Это капля в море. Больше мы собрать не можем. Но у этой капли в море есть все шансы стать успешным кейсом роста благодаря обмену живым опытом с живыми людьми. Офлайн — это самый эффективный формат для формирования полезных связей.

17 октября, Москва — большой офлайн-выезд финансистов и бухгалтеров. С 9:00 до 23:00: выступления, двухчасовой тренинг по нетворкингу «Связи решают», кофе-брейк, ужин и вечеринка с живой музыкой.

Быть нашим учеником или членом клуба для этого не нужно: приходят финансовые директора, финансисты и бухгалтеры из разных городов, вход открыт всем. В зале 200 мест — больше мы действительно не соберем.

🔗 Забрать билет https://ticket.fin-academy.pro/


Видео недоступно для предпросмотра
Смотреть в Telegram
Баланс не заполняется руками

Записала скринкаст: показываю схематично, как управленческий Баланс собирается двойной записью.

Если видео не открывается, посмотреть его можно в ВКонтакте

📺 Смотреть видео в ВК

Коротко о смыслах, которые в нём разбираю.

Баланс - это не отдельная таблица, которую сводят в конце месяца. Он считается из той же базы данных, из которой собраны ОДДС и ОПиУ. Поэтому три отчёта сходятся между собой: деньги в Балансе равны остатку в ОДДС, а прибыль текущего периода - чистой прибыли в ОПиУ.

Проводки при этом никто не пишет. У каждой строки базы есть статья, а у статьи в справочнике заданы два счёта: по дебету и по кредиту. Два столбца базы заполняются сами, автоматом из справочника. Одна операция меняет два счёта на одну и ту же сумму: по дебету с плюсом, по кредиту с минусом. Сумма изменений от любой операции равна нулю, поэтому Баланс всегда сходится.

Дальше путь короткий:
база данных → сводная по счетам → ОСВ → форма Баланса.

Сальдо больше нуля идёт в актив, меньше нуля - в пассив со знаком плюс. Актив равен пассиву не потому, что мы что-то подогнали, а потому что сумма всех сальдо ОСВ равна нулю.

Отсюда главный вывод для работы. Если строка «Сверка актива и пассива» не ноль, ошибка не в форме Баланса, а в базе: что-то не посчитали, отнесли не к тому периоду или не сопоставили источники. Баланс в такой сборке работает как контроль качества ваших данных, а не как отчётная формальность.

Хотите разобраться в Балансе подробнее и научиться собирать его самостоятельно - напишите мне в личные сообщения слово БАЛАНС.
💬 в Telegram
💬 в MAX

Пришлю методичку: в ней подробно описаны смыслы Баланса, как его читать и как анализировать.


Топ-3 неочевидных формулы, которые нужно знать, если вы ведёте управленческий учёт на google-таблицах

Для построения системы управленческого учёта не нужно знать много формул. Их порядка десяти, и большинство из них очень простые. Ошибки в отчётах появляются потому что: формула протянута не до конца, операция внесена в один отчёт и забыта в другом, статья написана с лишним пробелом и не попала в сумм, появилась новая статья в справочнике, в отчет ее забыли вынести, забыли поставить скобку и т.д.

Существует методика сборки через базу данных, которая практически исключает человеческий фактор. Все операции лежат в одной Базе Данных, один столбец, один признак, а отчёты считаются из неё либо сводными либо формулами. Ниже три формулы, которые в этой методике делают основную работу: упрощают сбор данных и убирают ручные действия, в которых человек ошибается.

1️⃣ QUERY: собирает базу из разных источников одной формулой

Источников у базы данных может несколько: выписка по счёту, касса, карта, данные по начислениям от подразделений, выгрузка из 1С. Каждый источник живёт на своём листе в одинаковой структуре. QUERY склеивает их в одну базу и берёт только строки, где заполнена статья:

=QUERY({
FILTER('Выписка'!A2:AC, 'Выписка'!K2:K"");
FILTER('Касса'!A3:AC, 'Касса'!K3:K"");
FILTER('Начисления'!A3:AC, 'Начисления'!K3:K"")
}, "select * where Col11 is not null", 1)


Что это даёт: новый источник добавляется одной строкой в формулу, а строка без статьи в отчёты не попадёт, пока её не разнесли. Ничего не копируется руками из листа в лист, значит ничего не теряется по дороге.

2️⃣ ARRAYFORMULA: формула сама растёт вместе с базой

Обычную формулу нужно протягивать вниз на каждую новую строку. Здесь могут быть простые ошибки: протянули не до конца, протянули не в тот столбец, при вставке строк формула сдвинулась. ARRAYFORMULA позволяет таких ошибок избежать, она пишется один раз в первой ячейке столбца и работает на весь столбец, сколько бы строк ни добавили:

=ARRAYFORMULA(IF(ISBLANK(C3:C), "", MONTH(C3:C)))

Так в базе считаются месяц и год операции, сумма без НДС и другие служебные столбцы. Человек заполняет только дату, сумму, описание и статью, остальное таблица дописывает сама, и в базе не бывает строки с пустым месяцем.

3️⃣ SUMIFS: строит отчёт из базы по нескольким условиям

Каждая ячейка ОДДС, ОПиУ и баланса считается одной формулой из базы. ОПиУ, например, так:

=SUMIFS(Сумма_без_НДС,
Статья_ОПиУ, $B3,
Дата_начисления, ">="&C$1,
Дата_начисления, "


Видео недоступно для предпросмотра
Смотреть в Telegram
Как формируется база данных, из которой собираются три отчёта двойной записью

Мне достаточно часто задают вопрос о формировании базы данных, из которой я собираю ОДДС, ОПиУ и Баланс. Записала короткое видео, показываю на учебных документах.

1️⃣ Как устроена база. Один столбец, один признак. Из неё сводные таблицы собирают ОДДС в любом разрезе, по направлениям, по счетам, по проектам, и не нужно пересобирать отчёт, когда в справочнике появляется новая статья.

2️⃣ Откуда в базу приходят данные. Выписка, касса, карта, данные подразделений, CRM и выгрузка из 1С. Один источник, один лист, база собирается из всех листов сразу.

3️⃣ Как заполнять источники. Руками по умному шаблону или с помощью нейросети.

На курсе «Финансовый директор 2.0» проходим оба способа.

Пока база собрана правильно, три отчёта сходятся между собой. Как только в ней появляется строка без статьи или операция внесена дважды, расхождение видно сразу, до того как отчёт ушёл собственнику.

Если хотите узнать как построить такую систему на курсе «Финансовый директор 2.0», напишите мне в личку кодовое слово ПРИБЫЛЬ
💬 в Telegram
💬 в MAX

3k 0 25 12 18

Видео недоступно для предпросмотра
Смотреть в Telegram
Три точки, с которых стоит начинать анализ незнакомой компании

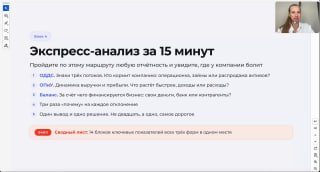
Беру три управленческих отчёта и показываю три базовые точки, на которые смотрю в первую очередь.

Точка первая, отчёт о движении денежных средств: итоги по трём видам деятельности. У этой компании основная деятельность в плюсе, значит компания способна генерить деньги сама. Финансовая тоже в плюсе, значит займов привлекли больше, чем вернули, и работают на финансовом рычаге. Инвестиционная показывает, что компания вкладывает в развитие.

В разных компаниях могут быть разные комбинации положительных и отрицательных денежных потоков по видам деятельности, и каждая комбинация означает свою определённую ситуацию.

Точка вторая, отчёт о прибылях и убытках. Рассчитываем темпы прироста выручки и чистой прибыли и сравниваем их. Здесь выручка выросла на 40%, чистая прибыль на 84. Это ответ на вопрос, был рост эффективным или холостым: просто нагнали продаж или действительно заработали больше.

Точка третья, управленческий баланс. Чем компания владеет и за счёт чего она живёт. Смотрю динамику активов, дебиторку рядом с кредиторкой и соотношение собственного и заёмного капитала. Здесь доля заёмного дошла до 62%, а было 46.

Отчёты для этого всё равно нужно собрать, зато дальше решает скорость ориентации. За несколько минут видно, где у компании болит, и глубокий разбор идёт уже прицельно, а не подряд по всем строкам.

Если хотите быстро ориентироваться в трёх отчётах, видеть слабые места бизнеса и понимать, куда копать дальше - напишите слово ПРИБЫЛЬ 💬 в Telegram или 💬 в MAX. Покажу, как этому учимся на программе «Финансовый директор 2.0».

Поставьте любую реакцию ❤️, если вам было полезно.

#МарафонФинансовыйАнализ


Видео недоступно для предпросмотра
Смотреть в Telegram
Как провести анализ бизнеса в разрезе по направлениям

Записала видео⤵️
Показываю один и тот же отчёт о прибылях и убытках в двух видах: целиком и в разрезе по направлениям.

В общем виде картина спокойная. Январь в минусе, февраль чуть выше нуля, дальше месяц за месяцем всё неплохо. Вопросов у собственника не возникает.

Дальше делаю срез по направлениям. Их два, Стройка и Ремонт. Почти всю прибыль компании принесла Стройка. Ремонт на верхних уровнях выглядит живым, а на уровне чистой прибыли даёт минус месяц за месяцем, и только в июне выходит в плюс на 2 млн руб., перекрывая накопленный убыток.

И появляется вопрос, ответа на который в отчёте нет: закрывать направление или оставить. Причина оставить есть, один прибыльный месяц уже показал, что направление способно выходить в плюс. В видео я отдельно обращаю внимание, что смотреть надо не только на прибыль, но и на денежный поток.

Это ровно та ситуация, когда цифры собраны и сходятся, а вывод из них не складывается. О том, что не получается сделать вывод из собственных цифр, я слышу достаточно часто от наших учеников.

Собственнику мало знать, что компания получила прибыль. Ему важно понимать, где бизнес зарабатывает, где теряет деньги и что с этим делать.

Задача финансиста - дать на эти вопросы обоснованный ответ и рекомендацию.

Этому мы учимся на программе «Финансовый директор 2.0».
5 октября стартует юбилейный, 20-й поток. Если хотите получить программу и условия участия - напишите мне в личку кодовое слово ПРИБЫЛЬ
💬 в Telegram
💬 в MAX

#МарафонФинансовыйАнализ


Видео недоступно для предпросмотра
Смотреть в Telegram
Сколько можно вывести собственнику без вреда для бизнеса

Записала короткое видео. Разбираю самый частый вопрос собственника малого и среднего бизнеса, тот самый, который задают независимо от состояния учёта.

На экране живые отчёты учебного кейса. В отчёте о движении денег на конец периода 68 млн руб. В отчёте о прибылях и убытках за полугодие 40 млн руб. Деньги есть, прибыль есть. Там же в ДДС виден маркер: за всё время собственник вывел на себя 197 тыс. руб., то есть полгода он вкладывал в бизнес и ему давно причитается.

Кажется, что ответ очевиден. Дальше я открываю управленческий баланс, и там кредиторская задолженность выросла с 26 до 114 млн руб. Первая реакция: эти деньги принадлежат кредиторам, выплатить нельзя ни рубля. Такой ответ тоже неверный.

Вот здесь и появляется риск дать неверную рекомендацию при полностью корректных цифрах в отчётах.

Корректную сумму даёт расшифровка кредиторки в управленческом балансе.

Если хотите не просто видеть деньги и прибыль в отчётах, а понимать, что на самом деле можно рекомендовать собственнику - напишите слово ПРИБЫЛЬ. 💬 в Telegram или 💬 в MAX. Покажу, как этому учимся на программе «Финансовый директор 2.0».

#МарафонФинансовыйАнализ


Насколько вы владеете базовым финансовым анализом

Собрала тест из десяти вопросов. Он проверяет две вещи: знаете ли вы, какой показатель отвечает на вопрос собственника, и что вы делаете с цифрой, когда она уже посчитана.

Как устроено.
В большей части вопросов даны живые цифры: таблица из отчётов строительной компании и три варианта ответа. В остальных собственник задаёт вопрос, и надо выбрать показатель, которым на него отвечают.

Разбор открывается сразу после ответа. В нём объяснение, почему верен именно этот вариант, и что делать дальше, чтобы дойти до причины: какие строки раскрыть и в какое подразделение идти с вопросом.

В конце вы увидите свой уровень и список вопросов, в которых ошиблись. Эти вопросы мы разберем на эфире 24 сентября: каждый вопрос теста есть в программе.

Регистрация для теста не нужна, результат появится на той же странице. Время прохождения около двадцати минут.

Тест:
https://analysis.fin-academy.pro/test/

#МарафонФинансовыйАнализ


Шесть стадий на пути к качественному финансовому анализу: от первички до грамотного управленческого решения

Я часто вижу затруднения коллег в проведении финансового анализа и в качественных аналитических выводах. Но за, казалось бы, похожими проблемами стоят очень разные ситуации.

Я выделяю шесть стадий формирования грамотного аналитического вывода.
Стадия 1. Данные. Это наличие первичных данных, и они могут быть разного качества. Если проблема возникает на этом этапе, то, скорее всего, данные не содержат необходимых аналитик и признаков, и именно это не позволяет проводить анализ: считать по сути нечего. Если ваши данные не содержат всех необходимых признаков, анализа у вас не будет.

Стадия 2. Отчёты. Данные собираются корректно, есть ОДДС и ОПиУ, но, например, нет баланса. Или баланс собирается, но не двойной записью. Или отчёт о движении денег и отчёт о прибылях и убытках есть, но в методологии есть нарушения. Это приводит к искажению финансовых показателей, которые рассчитываются по этим отчётам.

Стадия 3. Корректность. Все три отчёта есть, они собраны по нужной методологии, баланс может быть собран двойной записью, но отчёты не проходят проверку на сходимость. Остатки денег в отчёте не сходятся с остатками в личных кабинетах банков, актив не сходится с пассивом, себестоимость не сходится с принятыми работами. Появляется недоверие к цифрам.

Стадия 4. Показатели. Отчёты есть, отчёты корректные, но вы не знаете, что считать. Не понимаете до конца, какие показатели считать, как они связаны друг с другом, как сравнивать их между собой и какие методы анализа существуют.

Стадия 5. Анализ. Все показатели посчитаны, выявлена динамика, применены все методы финансового анализа, но непонятно, почему это именно так. Нет связи цифр в отчётах с реальной деятельностью компании.

Стадия 6. Управленческие решения. Причины выявлены, но нет рекомендаций, которые позволят собственнику принять верное управленческое решение.
Особенность этого пути заключается в том, что стадии идут строго по порядку, перепрыгнуть их нельзя. Посчитанные показатели на некорректных отчётах дадут вам неверный вывод и неверное управленческое решение.


Если узнали себя на одной из этих стадий и хотите пройти весь путь до уверенных выводов и управленческих решений - напишите слово ПРИБЫЛЬ 💬 в Telegram или 💬 в MAX. Покажу, как этот путь выстроен на программе «Финансовый директор 2.0».

💬 Напишите в комментариях, на какой стадии вы сейчас.

#МарафонФинансовыйАнализ


Что в работе финансиста не заменит автоматизация

Финансовый анализ - это та работа, которая в конечном счёте целиком остаётся на человеке.

Автоматизация и нейросети развиваются быстро, возможностей у них всё больше, но окончательное формулирование корректных выводов и ответственность за них лежат на человеке.
Это нельзя автоматизировать, потому что вопрос здесь в компетенциях и в ответственности.


У собственника бизнеса всё время появляются разные вопросы: об управлении компанией, о принятых решениях, о том, что делать дальше. И ожидание от финансиста в первую очередь заключается не в том, что он принесёт три таблицы, а в том, что он принесёт выводы и рекомендации.

С этой точки зрения финансист остаётся вне конкуренции.
Если бы его основная ценность заключалась только в трёх отчётах, он конкурировал бы с таблицами, сервисами учёта и автоматизацией в 1С.

Здесь я ни в коем случае не приуменьшаю значимость корректно собранных отчётов. Это отдельное искусство и огромная работа, и делать её необходимо: без учёта не бывает анализа. Но для собственника эта работа невидима. Он идёт к финансисту за выводами и рекомендациями.

Есть и ещё один момент.
Вопросы возникают разные, а ответы от финансиста ждут быстро, и требования к скорости растут. Быстрый и качественный ответ сегодня вполне достижим и зависит он целиком от того, как выстроена система управленческого учёта.

Если система сбора данных построена определённым образом, вы делаете разные аналитические срезы за короткое время. Если вы понимаете, какие показатели нужно считать, анализировать и сопоставлять между собой, и делаете это регулярно, у вас есть подготовленная база, чтобы ответить практически на любой вопрос.
Это навык, которому можно научиться.


Если хотите уверенно отвечать на вопросы собственника и превращать цифры в решения, а не сомневаться в своих выводах - напишите слово ПРИБЫЛЬ 💬 в Telegram
или
💬 в MAX. Покажу, как этому учимся на программе «Финансовый директор 2.0».

Поставьте любую реакцию, если вам было полезно ❤️


#МарафонФинансовыйАнализ


Почему финансисты боятся ошибиться в выводе

Мы собираем анкеты у тех, кто приходит к нам учиться на курс «Финансовый директор 2.0». Из раза в раз повторяется одно и то же.

Дословно:
«Страх. Страх, что что-то я не знаю, а вдруг некорректно посчитаю, вдруг дам неправильный совет, проведу некорректный анализ. Синдром самозванца».

«Неуверенность: правильно ли сделала анализ, все ли формулы и связи проверила. Из-за этого тяжеловато с озвучкой выводов».

«Сложность в формулировании управленческих выводов из отчётности, недостаточно компетенций».


Обратите внимание, о чём говорят эти люди. Они умеют считать, они собрали отчёты. Проблема возникает в тот момент, когда корректно посчитанные отчёты необходимо интерпретировать: объяснить собственнику простыми словами, что всё это значит для его бизнеса.

Страх дать некорректную рекомендацию вполне обоснован, потому что цена ошибки достаточно высока.

По выводу, который сделает финансист, собственник принимает решение: выплатить себе дивиденды, когда и сколько, запускать новый проект или закрывать направление. Если вывод окажется неверным и это приведёт к потере денег, обвинять вас никто не станет, решение принимал собственник. Но тень на репутацию финансиста ляжет, поскольку именно он сделал выводы и косвенно повлиял на принятое решение.

Финансовый анализ - это понятный последовательный порядок действий, и страх дать неверную рекомендацию уходит, когда этот порядок понятен и вы научились его соблюдать.

Порядок такой. Мы видим сумму в отчёте. Сравниваем её с базой. Смотрим, как она отличается от базы, и фиксируем это отличие. Дальше идём искать причину в хозяйственной деятельности компании, то есть за пределами отчёта. Получив причину, делаем вывод и понимаем, какое управленческое решение нужно принять.
Каждый шаг простой и понятный, и его можно перепроверить. Когда вывод собран по такой цепочке, вы можете быть уверены, что он правильный. Вы сможете его аргументировать и объяснить, почему сделали именно такой вывод, с опорой на цифры.


Поставьте любую реакцию ❤️, если вам было полезно.


#МарафонФинансовыйАнализ


Марафон постов по финансовому анализу

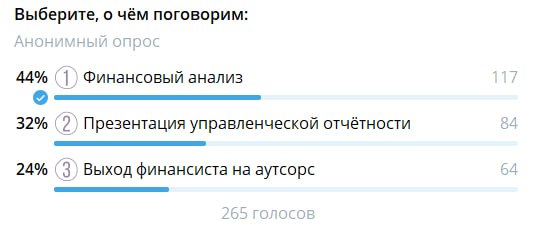
Коллеги, по результатам опроса вижу большой интерес к теме финансового анализа.

Поэтому в ближайшую неделю запускаю марафон: семь постов подряд, каждый про свою часть работы - от страха дать неверный совет до готового вывода для собственника.

Каждый пост самостоятельный, но вместе они складываются в один маршрут: данные, отчёты, показатели, вывод для собственника.

Вот что будет в марафоне.
1️⃣ Почему финансисты боятся ошибиться в выводе
Покажу порядок, по которому можно перепроверить анализ, найти причину в работе компании и аргументировать рекомендацию цифрами.

2️⃣ Что в работе финансиста не заменит автоматизация
Разберём, почему ценность финансиста раскрывается в выводах и рекомендациях и как быстрее отвечать на вопросы собственника.

3️⃣ Шесть стадий финансового анализа: от первички до управленческого решения
Вы определите, где сейчас застреваете: данные, отчёты, проверка сходимости, показатели, поиск причин или рекомендации.

4️⃣ Насколько вы владеете базовым финансовым анализом
Дам тест из 10 вопросов с живыми цифрами. После ответа вы увидите разбор, а в финале получите свой уровень и список тем для изучения.

5️⃣ Сколько можно вывести собственнику без вреда для бизнеса
На примере компании с 68 млн рублей на счетах и 40 млн рублей прибыли покажу, почему этих цифр недостаточно для решения о дивидендах.

6️⃣ Как провести анализ бизнеса по направлениям
Разберём, как общий прибыльный результат может скрывать убыточное направление и что помогает решить, закрывать его или оставить.

7️⃣ Три точки для экспресс-анализа незнакомой компании
Покажу, что первым делом смотреть в ОДДС, ОПиУ и управленческом балансе, чтобы за несколько минут найти зоны для глубокого анализа.


🔔 Включите уведомление в канале и сохраните список, чтобы ничего не пропустить.

💬 Напишите в комментариях номер поста, который ждёте больше всего.

#МарафонФинансовыйАнализ


Выберите, о чём поговорим:
Опрос
  •   1️⃣ Финансовый анализ
  •   2️⃣ Презентация управленческой отчётности
  •   3️⃣ Выход финансиста на аутсорс
64 голосов


Мой подход к автоматизации управленческого учёта

Я считаю, что для того, чтобы понимать, как работает любая система учёта с технической точки зрения, необходимо понимать, что такое база данных, как она устроена, как работать с массивами данных и как собрать такую базу данных, из которой можно построить управленческий отчёт с соблюдением необходимой методологии.

По сути, любая программа под капотом представляет собой не что иное, как базу данных. А когда мы смотрим в интерфейс, мы видим окно документа, какие-то кнопки, настройки. И если понимать, что все эти кнопки, настройки, документы направлены на то, чтобы произвести действие с массивом данных, и что между данными есть определённая связь, то можно достаточно быстро разобраться в любой программе.

Моя система управленческого учёта построена как раз на этом: из разрозненных источников я собираю одну базу данных, из которой строю управленческие отчёты.

Таким образом, моя база данных становится единым местом правды, куда собираются данные из абсолютно разных источников.

Здесь можно провести такую аналогию: в любой компании малого и среднего бизнеса есть достаточно большое количество источников данных. Это может быть CRM-система, какая-то таблица по учёту проектов, это может быть 1С, из которой мы можем взять какие-то данные для формирования отчёта, но не можем полностью на неё опираться, потому что в ней есть не все данные, необходимые для управленческого учёта. Это может быть любой другой сервис, в котором работают сотрудники.

Таким образом, каждый сервис является источником данных. Все эти источники приводятся к единому виду и сливаются по определённой методологии в единую базу данных. И такая база данных, в которой соблюдена методология, становится единым источником, из которого строятся все отчёты.

Так мы получаем систему управленческого учёта, которая построена на единой базе данных и благодаря этому является прозрачной: из любого отчёта мы можем провалиться в эту базу данных.

Кстати говоря, из такой базы данных можно построить не только три основных управленческих отчёта - можно построить абсолютно все необходимые промежуточные отчёты.

Самый большой объём работы в такой схеме - это собрать базу данных. Потому что когда она собрана, отчёты собираются достаточно быстро и просто. В этом и заключается основное преимущество автоматизации: когда данные в порядке, сборка отчётов не является трудозатратной. Основные трудозатраты возникают как раз в процессе сбора данных и формирования базы данных.

Я обучаю, как это делать на таблицах. И тут вы меня спросите:
А что же это за автоматизация на таблицах?

Автоматизация здесь проявляется в самом принципе работы с таблицами, который позволяет быстро, автоматом формировать отчёты. А процессы сбора данных трудозатратны в любом случае, на любой системе.

Моя задача - показать универсальный принцип, который вы сможете применить как на таблицах, так и при работе в любой системе учета.

Кстати говоря, если вы хотя бы раз с нуля соберете такую систему учета, то вы здорово прокачаете свой навык работы с таблицами.

На курсе «Финансовый директор 2.0» мы учимся собирать такую базу данных и строить из неё отчёты.

У нас открыт вход на 20 юбилейный поток!🔥
Для тех, кто зайдет до 16 сентября будет особенный подарок от нашего диагноста 🎁

Если хотите получить программу и условия получения подарка, напишите мне в личку кодовое слово ПРИБЫЛЬ
💬 в Telegram
💬 в MAX

Показано 20 последних публикаций.