Налоги без ПИ


Гео и язык канала: Россия, Русский
Категория: Экономика


Канал для предпринимателей о налоговой безопасности бизнеса
За 20 лет сохранили клиентам 1,4 млрд₽, прошли 1000+ налоговых проверок. Снижаем доначисления и риски при дроблении бизнеса и спорным контрагентам. Конфиденциально
Для связи — @lizabezpibot

Связанные каналы  |  Похожие каналы

Гео и язык канала
Россия, Русский
Категория
Экономика
Статистика
Фильтр публикаций


​61 миллион доначислений и 22 магазина. Суд сказал: это не дробление
Рубрика "Разбор судебного дела". Часть 1

Иногда налоговый спор выглядит почти проигранным уже по набору фактов. Родственники, общий бренд, общая бухгалтерия, одни компьютеры, работники перемещаются между магазинами, производитель возит товар своим транспортом. В общем, если инспектору выдать маркер и доску со словом «дробление», рисовать стрелочки ему почти не придётся.

А потом налоговая проигрывает суд. Именно так началась история сети магазинов «Мясник».

Предприниматель Сиротин много лет занимался переработкой мяса и оптовой торговлей. Потом появилось новое направление: колбасы, полуфабрикаты и другая продукция для розничного покупателя. В 2017 году он зарегистрировал товарный знак «Мясник».

Но розницей занимался не сам Сиротин. В проверяемом периоде работали 22 магазина «Мясник», оформленные на трёх ИП. Один приходился Сиротину племянником, второй был мужем его племянницы, третий давним другом. Производитель работал на ОСНО, а магазины применяли ЕНВД и УСН.

Если кто-то сейчас мысленно пересчитывает родственников среди своих ИП, погодите, дальше интереснее.

Офисы предпринимателей находились в одном здании. Отчётность отправлялась с одного IP-адреса. В документах разных ИП встречались телефоны и контакты сотрудников бухгалтерии Сиротина.

С работниками тоже было просто, люди переходили от одного предпринимателя к другому, а иногда официально числились у одного ИП, но фактически работали в магазине другого.

На допросах некоторые сотрудники вообще рассказали, что владельцем бизнеса считали Сиротина. Остальных предпринимателей они воспринимали скорее как директоров отдельных магазинов.

Все торговые точки работали под брендом «Мясник», который принадлежал Сиротину. В проверяемые годы пользовались им бесплатно и без договоров.

Товар по магазинам развозили машины с тем же логотипом. Своего грузового транспорта у розничных ИП не было. Машины и водители были у производителя.

В интернете всё выглядело ещё проще: сайт и соцсети представляли «Мясник» как единую сеть магазинов с собственным производством.

Для налоговой пазл сложился. По её версии, производство и розница были одним бизнесом. Просто производство осталось на ОСНО, а розничная выручка с более высокой наценкой оказалась у связанных ИП на спецрежимах.

После выездной проверки Сиротину доначислили 36,2 млн рублей НДС и 25,1 млн рублей НДФЛ, итого 61,3 млн рублей налогов и плюсом почти 4 млн рублей штрафа после административного обжалования.

Посмотрите ещё раз на набор фактов. А дальше Сиротин пошёл в Арбитражный суд Липецкой области и выиграл.

Первая инстанция признала деятельность трёх предпринимателей самостоятельной, а решение налоговой в оспариваемой части недействительным.

То есть перед судом лежали родственники, общий бренд, один IP, пересекающиеся сотрудники, бухгалтерия, транспорт производителя и 22 магазина. И суд всё равно не увидел доказанного дробления.

Налоговая, разумеется, решила, что праздник получился какой-то неправильный, и пошла в апелляцию. А теперь интересно ваше мнение до того, как я расскажу, чем всё закончилось. Решение суда:

🔥 — устоит. Общие ресурсы и родство ещё не превращают несколько бизнесов в один.

👍 — не устоит. Тут уже столько совпадений, что слово «совпадение»

🤷‍♂️ — зависит от экономики: кто реально управлял магазинами, нёс расходы и получал основную выгоду.

🙈 — у меня тоже несколько ИП, родственники и одна бухгалтерия. Я вообще зря открыл этот пост.


​Клиент получил требование ФНС. Должен ли бухгалтер решать налоговую проблему сам?

Для бухгалтера такие ситуации давно перестали быть чем-то исключительным.

Требования по НДС, вопросы по контрагентам, вызовы на комиссии, камеральные проверки, дробление — клиент часто приходит к бухгалтеру именно в тот момент, когда обычного ведения учёта уже недостаточно.

И здесь возникает неприятная ситуация: клиент ждёт готового решения, а ответственность за налоговый риск фактически оказывается рядом с бухгалтером.

Недавно у нас был показательный кейс. Бухгалтер-аутсорсер настолько серьёзно оценивала возможные последствия для себя, что взяла кредит на 12 млн ₽ — на случай, если налоговые претензии к клиенту придётся компенсировать ей по договору.

В итоге после работы с документами, подготовки позиции, возражений и сопровождения проверки из 12 млн ₽ возможных доначислений осталось около 40 тыс ₽.

Не каждый налоговый вопрос должен становиться личным риском бухгалтера.

Поэтому в «Налоги без ПИ» действует партнёрская программа для бухгалтеров и бухгалтерских компаний.

Схема простая: вы продолжаете вести клиента, а мы подключаемся там, где начинается рисковая налоговая часть.

Например, когда нужно:
— разобрать требование ФНС;
— оценить риски по НДС и контрагентам;
— подготовиться к комиссии;
— провести предпроверочный анализ;
— сопровождать камеральную или выездную проверку;
— выстроить и защитить налоговую позицию.

У партнёра есть доступ к налоговым экспертам, консультации по конкретным ситуациям, письменные варианты решений. В расширенных пакетах — готовый план действий и помощь с ответами ФНС.

Доступны «Стандарт», «Премиум» и «VIP»: от 3 до 10 консультаций по 40 минут, ответ эксперта — в течение часа.

При этом клиента не нужно передавать нам. Вы остаетесь его основным бухгалтером, а налоговых консультантов подключаете только когда это действительно необходимо.

И ещё один инструмент для первичной оценки клиента.

Мы подготовили чек-лист «НАЛОГОВЫЙ SOS: 15 сигналов, что у бизнеса начинаются проблемы с ФНС».

В нём можно быстро проверить, есть ли у клиента тревожные признаки: частые требования, проблемы с контрагентами, налоговая нагрузка, признаки дробления, недостаток документов и другие риски.

Сохраните чек-лист и используйте его при работе с клиентами:

→ Получить «Налоговый SOS»

Подробнее о партнёрской программе здесь.

Реклама. ООО "НПК". ИНН: 5260277162 erid: 2VtzqwfVM3b


​Получили требование по НДС во время камеральной налоговой проверки?

Камеральная проверка декларации по НДС начинается автоматически после её подачи. Если ФНС обнаружит расхождения, она может запросить пояснения или документы — в случаях, предусмотренных НК РФ.

Статья 88 НК РФ устанавливает, в каких случаях инспекция вправе запрашивать сведения и документы. Например, при выявлении ошибок и противоречий налогоплательщику могут предложить представить пояснения в течение 5 дней. При этом истребовать дополнительные документы можно не во всех случаях.

На практике важно не просто ответить на требование, а понять, что именно проверяет налоговая и какие последствия может повлечь ваш ответ.

В наших кейсах — реальные ситуации, в которых решение на этапе КНП повлияло на дальнейший ход проверки:

🔹 Уточнённая декларация без изменений — и новые круги проверки. Бухгалтер дважды подала уточнёнки по совету инспектора, хотя показатели не менялись. В результате камеральная проверка начиналась заново, а налоговая получила дополнительное время и выявила другие вопросы к учёту

🔹 Два акта по НДС и почти 10 млн рублей снижения доначислений. Клиент обратился уже после вынесения решений. В апелляции удалось снизить доначисления на 8,5 млн и 1,2 млн рублей — без суда.

🔹 КНП завершилась, но налоговая продолжила задавать вопросы. В ситуации с продажей автомобиля консультант не дал клиенту подать уточнённую декларацию, которая могла запустить новую проверку. В итоге доначисления ограничились нарушениями, указанными в первоначальном акте.

🔹 Закрытую камеральную проверку неожиданно «оживили». Проверка была закрыта без нарушений, но позднее статус изменился, а предприниматель получил акт. В таких ситуациях важно фиксировать состояние проверки и оценивать основания для оспаривания.

Эти истории показывают: требование ФНС — не повод автоматически отправлять все документы, подавать уточнёнку или соглашаться с претензиями.

Сначала разберитесь, что именно увидела налоговая, какие сведения ей нужны и как ответ повлияет на дальнейшую проверку. С этим может помочь наш налоговый консультант в Лиза-бот.


​85 миллионов в уведомлении. Сколько из них действительно нужно платить?

Иногда хороший результат налогового консультанта выглядит довольно странно: клиент уточнился и заплатил налог, спора с инспекцией не было, жалобу не подавали, до суда не дошли. И при этом результат работы измеряется десятками миллионов рублей.

К нам обратился клиент с группой компаний. На руках уже было уведомление инспекции с потенциальными претензиями по НДС примерно на 85 млн рублей. Следующим вполне ожидаемым этапом могла стать выездная налоговая проверка.

Начали разбираться. Поначалу картина выглядела примерно так: «У нас всё нормально, нужно просто оценить ситуацию». Такие фразы мы слышим часто, а для работы нам нужны документы и фактическая картина бизнеса. А с фактурой как раз возникли сложности.

Часть документов клиент предоставлять не хотел. Учетные данные выгружались не за те периоды, в которых находились основные риски. Постепенно выяснилось и другое: формально бизнес был оформлен на одного человека, а фактически управлял им другой. Для налоговой проверки такие конструкции давно не заканчиваются вопросом: «Чья фамилия стоит в ЕГРЮЛ?»

Инспекция смотрит глубже: кто реально принимает решения, распоряжается деньгами, управляет компанией и контролирует ее деятельность. Поэтому сначала нам пришлось получить полную фактуру. И только после этого можно было ответить на главный вопрос:
85 млн рублей — это действительно налоговый риск бизнеса или пока только расчет инспекции?

Мы пересчитали претензии и получили совсем другую картину. Из заявленных 85 млн рублей реальный налоговый риск составлял около 30 млн. По оставшейся сумме мы не увидели достаточных оснований соглашаться с расчетом инспекции.

Но была и вторая часть вывода, гораздо менее приятная для клиента. По тем самым 30 с небольшим миллионам ситуация была обратной: фактические обстоятельства и документы складывались в пользу налогового органа. Возможный спор стоил бы денег, времени и ресурсов, а перспективы существенно уменьшить эту сумму мы оценивали как слабые.

Можно было предложить клиенту бороться дальше. Жаловаться, спорить, готовиться к выездной, а потом, возможно, идти в суд. Но задача консультанта — не создать спор там, где на нем можно заработать гонорар, а посчитать риск и показать бизнесу экономически разумный вариант действий.

Мы показали клиенту обе части расчета, где с инспекцией есть основания не соглашаться и где позиция бизнеса действительно слабая.

В результате клиент погасил обязательства исходя из нашей оценки и не стал продолжать спор. Формально история закончилась совсем не эффектно: никакого выигранного спора не было. Но вместо потенциальных 85 млн рублей бизнес получил понятную и проверенную оценку реального риска примерно в 30 млн. Разница больше 50 млн рублей.

Именно поэтому анализ налоговых рисков нужны не только для того, чтобы найти аргументы против ФНС. Иногда лучший результат — вовремя понять, с какой суммой действительно стоит спорить, а какую дешевле и безопаснее заплатить.

Если к вам уже появились вопросы со стороны инспекции, вызовы на комиссии, беседы о потенциальных доначислениях или вы просто хотите понять свои риски до того, как ими заинтересуется налоговая, пишите в Лизу, проведём аудит налоговых рисков и оценим ситуацию до начала большого спора.


​В льготный регион переехали вы или только ваша налоговая ставка?
Рубрика "Наши кейсы"

Предприниматель на УСН переехал в регион с пониженной ставкой, сдал декларацию уже по ней и получил требование по камеральной проверке.

В формулировках ничего нового: поясните, представьте, уточните. А если собрать вопросы вместе, получается одно: докажите, что вы действительно переехали, а не просто перевезли в льготный регион свою налоговую ставку. Вот на этот вопрос и нужно было отвечать.

Требование вообще полезно читать не только по пунктам. Инспекция проверяет, и набор вопросов часто позволяет понять, что именно. Можно честно пройтись по списку: на первый вопрос ответили, ко второму приложили документ, третий пояснили. Формально всё сделали, а подозрение инспекции осталось.

Сначала мы разобрались, что именно пытается проверить налоговая. На все пункты требования, конечно, тоже ответили. Но главное было доказать, что предприниматель переехал не только на бумаге: новая прописка и ставка в декларации сами по себе реальность переезда не подтверждают.

Нужно было показать реальную жизнь и работу в новом регионе. Собрали аргументацию и документы, подготовили пояснения.

Черновик собирали с помощью ИИ. Консультант его проверил, после чего ответ отправили клиенту.

И тут клиент пишет:
А мой ИИ говорит, что у вас здесь ссылка на закон 23 года, а нужна на закон 24

Такие дела, ИИ клиента проверяет ИИ налогового консультанта.

Перепроверили, клиент прав, мы ошиблись. В одном месте ИИ сослался на нормативный акт, который уже не действовал. Консультант при проверке ошибку не отследил, закон же 2023 года существующий, не выдуманный.

На нашу позицию это не влияло. Реальность переезда подтверждалась документами, а не ссылкой на закон в одном из абзацев. Но рассказывать «ну зато по существу всё правильно» мы не стали. Ошибка есть ошибка, признали и исправили.

И устроили небольшой разбор полётов, потому что интереснее здесь даже не то, что ошибся ИИ. Нейросети не просто ошибаются, выдумывают и галюционируют. Гораздо неприятнее другое: человек, который проверяет ИИ, тоже может его ошибку не заметить.

На практике может получиться коварная конструкция: ИИ написал → специалист прочитал → специалисту всё показалось логичным, правильным → документ считается проверенным.

А он не проверен, его просто прочитали.
Поэтому нормативные ссылки, цифры, даты и другие вещи, которые нейросеть умеет выдумывать с выражением абсолютной уверенности на лице, нужно проверять отдельно. Не «глазами пробежался», а именно сверять.

Камеральная проверка в итоге закончилась без нарушений.

Мы ошиблись в ссылке, клиент нашёл ошибку, мы её исправили. Но результат проверки определило другое: мы с самого начала поняли, что именно хочет выяснить налоговая, и доказывали не формальную смену адреса, а реальность переезда.

Поэтому, получив требование, не спешите сразу отвечать на пункт № 1. Сначала попробуйте понять, что именно налоговая хочет выяснить всеми этими вопросами. Иногда от этого зависит весь ответ.

И раз уж сегодня весь пост про требования: сегодня последний день скидки на наш курс «Требования ФНС: Как отвечать, чтобы не доначислили. Практика 2026» по промокоду PegovDR . Там как раз учимся не просто писать пояснения по пунктам, а понимать, зачем инспекция их задаёт и как на это отвечать.


Подборка самых интересных и полезных статей канала за сентябрь. Приятного воскресного утра со вкусными бутербродами и не менее вкусным чтивом!

Кстати, напоминаем про подарочную скидку от главного админа — Игоря Пегова на курс: «Требования ФНС: Как отвечать, чтобы не доначислили. Практика 2026 г.».

3.10 - 5.10.2026 действует промокод на 20% — PegovDR

https://tax-pi.ru/otvet_na_treb_2026?utm_source=smm

Теперь к подборке:

1. ​На чужой каравай рот не разевай. Особенно если каравай уже посчитала налоговая
Компания нашла законный вычет на 1,5 млн рублей и решила сэкономить на налогах. Но инспекция пересчитала задачу по-своему и добавила проблем ещё на 2 млн. Вот вам и добровольное уточнение!

2. Как застройщик с двумя сотрудниками «раздробил» строительный бизнес на 32 миллиона
Два сотрудника у застройщика, десятки строителей у подрядчиков и почти 32 млн рублей доначислений. ФНС увидела дробление, но сами подрядчики строили дома, имели технику и состояли в СРО. Чья арифметика победила в суде?

3. ​Обычно бизнес дробят, чтобы уйти от НДС. Здесь дробили, чтобы НДС появился
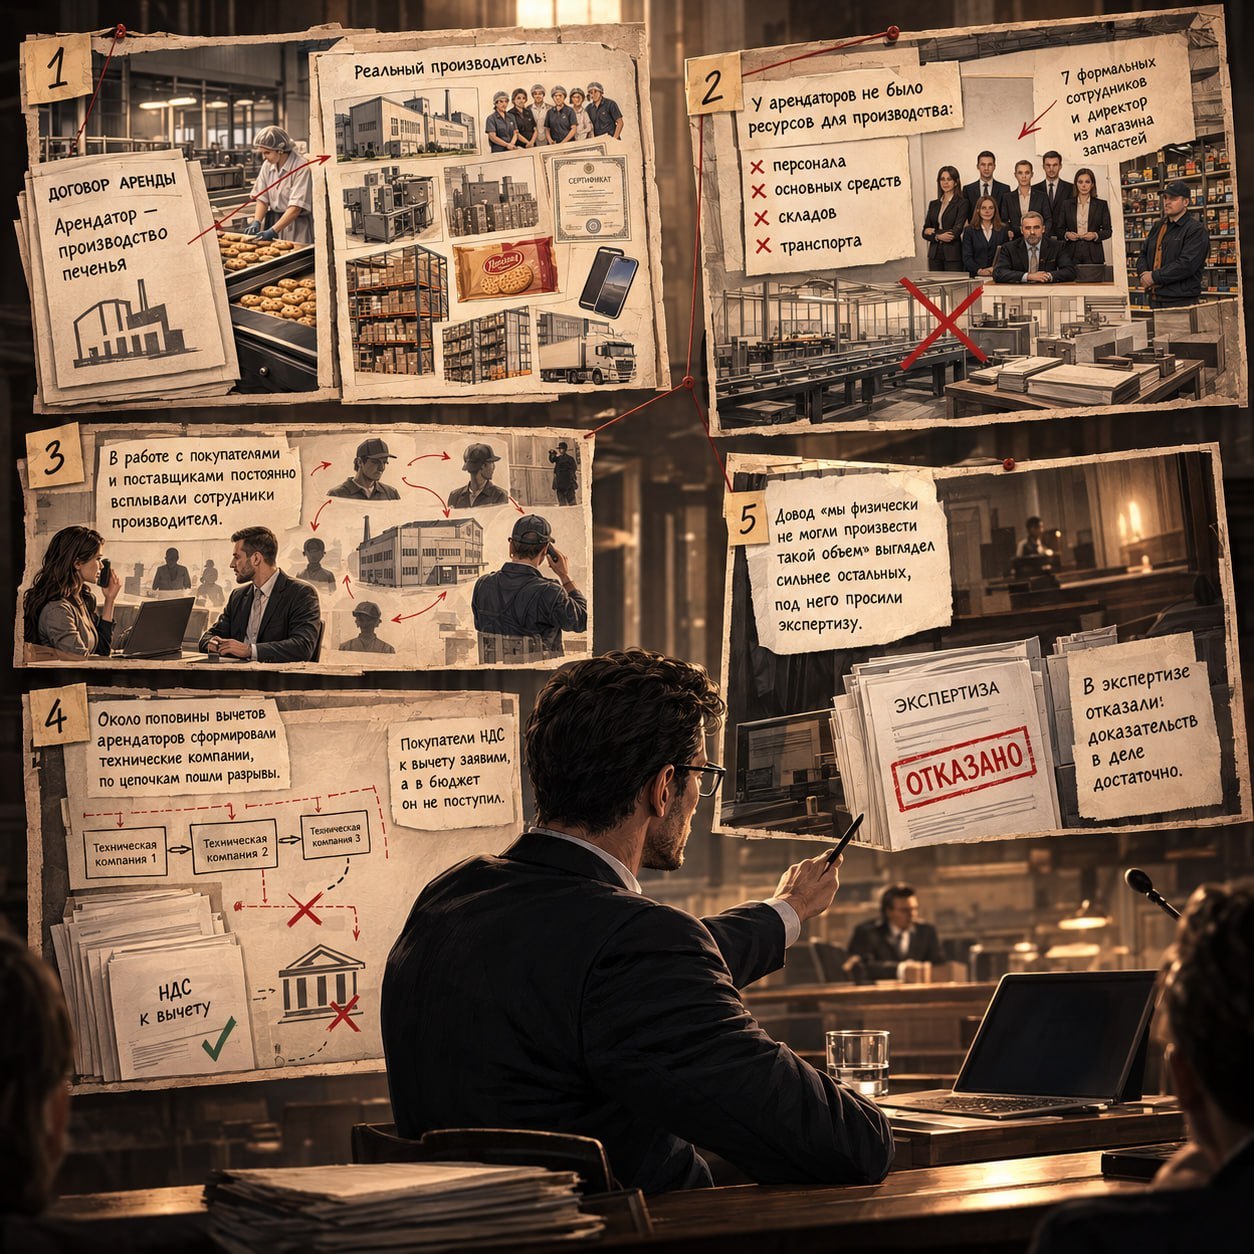
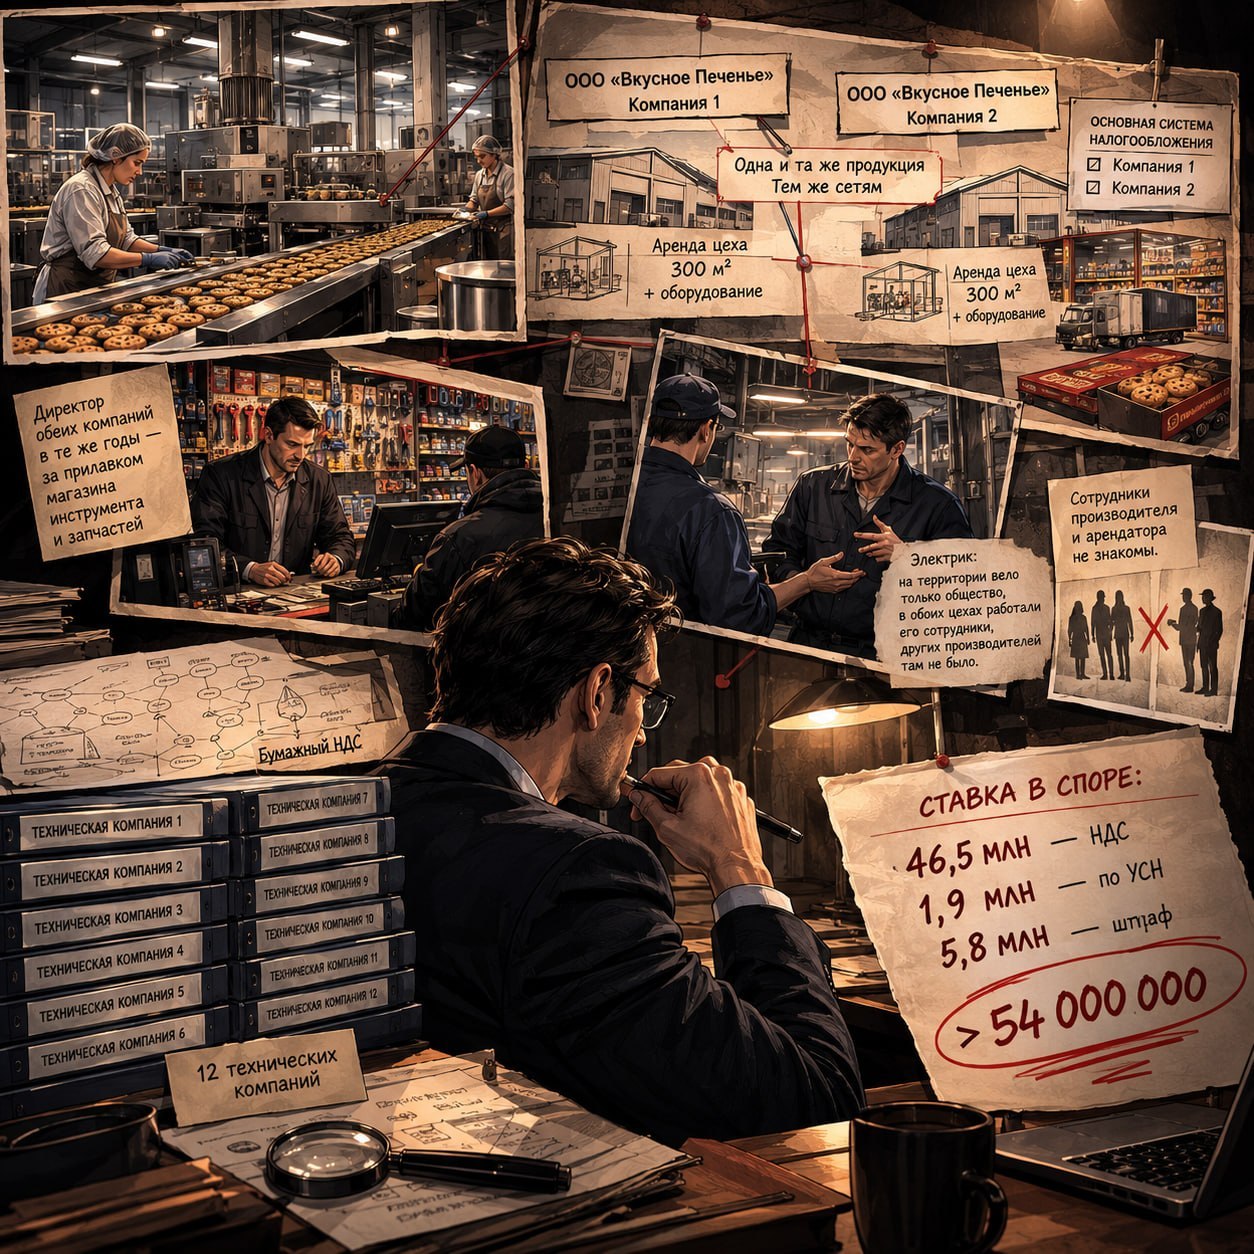
Обычно бизнес дробят, чтобы уйти от НДС, а здесь — чтобы его добавить. Производитель печенья создал двух посредников, но налоговая нашла 12 технических поставщиков и массу странностей. На кону — больше 54 млн рублей. Что решил суд?

4. 1 288 702 941 — это не номер телефона, а итог по одной выездной проверке
Почти 1,3 млрд рублей доначислений, банкротство и акт проверки, который пролежал без отправки год и пять месяцев. Компания проиграла в первой инстанции, но в деле появился новый аргумент. Смогут ли сроки спасти миллиард?

5. ФРПВ: кто в списке и чем это грозит бизнесу?
ФНС ведёт закрытый реестр предполагаемых выгодоприобретателей по НДС. Проверить, есть ли там ваша компания, напрямую нельзя, а вот запросы документов и внимание инспекции могут участиться. Как устроен ФРПВ и чем грозит попадание в список?

6. ​У вас группа компаний? Пробегите этот чек-лист за десять минут
12 вопросов, чтобы проверить свою группу компаний на признаки дробления. От общего бухгалтера до разделения клиентов ради НДС: сколько совпадений найдётся у вас и когда пора считать налоговые риски?

7. Страховые взносы из прошлого
В 2025 году ФНС обнаружила, что арбитражный управляющий не платил взносы с 2017-го, и выставила счёт почти на 406 тысяч рублей. Можно ли взыскать долги спустя годы? Суды разобрались — а вы угадаете исход?

#дайджестмесяца

Реклама. ООО "НПК". ИНН: 5260277162 erid: 2VtzqxQ2mMw


Месячный обзор блога за сентябрь.

Сентябрь вёл себя как школа после каникул: инспекция пересдаёт собственные решения, свидетелей приводят на допрос буквально за руку, а Минфин раздал домашнее задание на три года вперёд. Отличников, как водится, не было.

Напомним, что действует скидка от главного админа на курс: «Требования ФНС: Как отвечать, чтобы не доначислили. Практика 2026 г.».
3.10 - 5.10.2026 действует промокод на 20% — PegovDR
https://tax-pi.ru/otvet_na_treb_2026?utm_source=smm 

Менее одного процента + Обнал умер. На поминки вызывают покупателей

Налоговый разрыв по НДС упал ниже процента, но контроль никуда не делся: он переехал в площадки, информационные письма и уголовные дела. А обнал хоронят чаще, чем сдают декларацию по НДС.
https://t.me/Pegov_I/444
https://t.me/Pegov_I/455

Пожаловались на допрос + Привода в Налоговом кодексе нет. Её привезли
Ответ на жалобу отбил все семь доводов и превратился в методичку, как допрашивать правильно. А женщину 75 лет просто привезли: ст. 90 НК знает вызов и выезд к свидетелю, но не привод.
https://t.me/Pegov_I/451
https://t.me/Pegov_I/460

Это не то решение, тебе почудилось + Отказать нельзя объяснить

Инспекция вынесла решение без учёта возражений, а потом позвала на повторное рассмотрение, хотя счета уже заблокированы. Отменять такое решение может вышестоящий орган или суд, а не она сама. И продолжение моей истории с управляющим-ИП: в решении есть обвинение и «отказать», а между ними пусто.
https://t.me/Pegov_I/465
https://t.me/Pegov_I/467

Требования: каша, рассылка и страшилки

Требование по НДС за 2 квартал 2026-го, где единственная заполненная строка относится к 2024-му. Анкеты на сорок вопросов, разосланные под копирку. И честный прайс за молчание: штраф, а не обыск и не блокировка.
https://t.me/Pegov_I/457
https://t.me/Pegov_I/459
https://t.me/Pegov_I/464

Самозанятых спасли шесть дней в месяц + Скидка на комиссию

Дело № А21-8240/2025: рекламиста и курьера суд отстоял, а эпизод с бухгалтером утонул на совпадениях. А зарплатный проект для выплат самозанятым дарит инспектору код «01» и график, совпадающий с первым критерием подмены трудовых.
https://t.me/Pegov_I/458
https://t.me/Pegov_I/461

Заявил минус 2,4 миллиона. Получил плюс 4,6
Уточнёнка к уменьшению упёрлась в трёхлетний срок, а неисполненное требование раскрыть реальных поставщиков превратило возврат в доначисление.
https://t.me/Pegov_I/445

Взлом был. Улик не было
Дело № А40-112564/2025: сервер взломали, но логов, дампов и трафика нет, и кассация отменила решения в пользу компании.
https://t.me/Pegov_I/446

Суд сказал «стоп». Банк спросил: «А ФНС в курсе?»
Решение на 344,7 млн приостановлено судом, а счета четыре месяца стоят. Инспекции судебный штраф 50 000 рублей, банку нужна отметка ФНС.
https://t.me/Pegov_I/466

Россиян ждёт налоговый апокалипсис + НДС снова 20
Бюджетный пакет на 2027–2029 годы: прогрессивный НДФЛ на пассивные доходы и лесенка НДС на заграничные покупки. А законопроект о возврате НДС к 20% не пройдёт, и разобрали почему.
https://t.me/Pegov_I/ href=https://tgstat.ru/channel/@Pegov_I/450 rel='nofollow'>463 
https://t.me/Pegov_I/450

Туфелька в счёт недоимки, полномочия на честном слове
Дело № А43-23158/2024: полномочия кировского УФНС на нижегородскую выездную суд подтвердил цепочкой внутренних распоряжений, которых компания не видела. Из 102 млн сняли 1,43.
https://t.me/Pegov_I/462

85 миллионов: как мы выиграли спор, которого не было
Претензия на 85 млн после расчёта ужалась до тридцати с небольшим. Клиент заплатил реальную сумму, и суд не понадобился.
https://t.me/Pegov_I/456

Умный, красивый и на скрипке: кого сажать на первую линию
Продолжение августовского шуруповёрта. Отличать профильный вопрос от непрофильного учит знание своих услуг, а не налоговая эрудиция.
https://t.me/Pegov_I/449

Сентябрь показал: процедура у инспекции стала гибкой, как пластилин, и держится ровно до тех пор, пока её кто-то фиксирует. Требований станет больше, а ответов от них меньше. И цифры в претензии всегда стоит пересчитать до того, как платить.

А ещё Telegram, который летом хоронили, пережил сентябрь. Обнал, напомню, хоронят ещё чаще. Оба пока живы.


Видео недоступно для предпросмотра
Смотреть в Telegram
🤫 Тсс..это тайный пост, наши руководители его не согласовывали. Команда сговорилась и подготовила поздравления для нашего главного админа – Пегова Игоря Геннадьевича!

Игорь, поздравляем вас с днём рождения! Желаем и дальше заряжать нас, близких, клиентов и учеников своей драйвовой энергией! Пусть жизнь радует подарками круглый год, а счастье множится!

Будем благодарны всем, кто присоединится к поздравлениям команды 🤭

Но это ещё не всё..Игорь сегодня делится подарками именно с вами! Для тех, кто хотел приобрести курс «Требования ФНС: Как отвечать, чтобы не доначислили. Практика 2026 г.»,  рассказываем про сюрприз:
 
Скидка на курс только на пятницу 2.10  — 30%. Промокод: Pegov54
Скидка с 3-5.10 включительно — 20%. Промокод: PegovDR

Приобрести курс и изучить подробнее: https://tax-pi.ru/otvet_na_treb_2026?utm_source=smm

Реклама. ООО "НПК". ИНН: 5260277162 erid: 2Vtzqx4wft1


​Не всё прошлое можно взыскать
Рубрика "Разбор судебного дела" Часть 2

В прошлой части остановились на вопросе: где суд проведет границу между взносами, которые налоговая еще может взыскать, и теми, за которыми пришла слишком поздно?

Ответ:
❌2019–2021 годы — поздно.
✅2022–2024 годы — платить придется.

Обязанность арбитражного управляющего платить страховые взносы возникала не тогда, когда налоговая узнала о его статусе.

И позднее получение ФНС информации само по себе не дает возможности сдвинуть сроки взыскания старого долга.

Суды посчитали сроки отдельно по каждому периоду. По взносам за 2021 год требование должно было быть направлено не позднее 1 апреля 2022 года. Срок на его добровольное исполнение закончился 13 апреля 2022 года, а двухлетний предельный срок судебного взыскания — 13 апреля 2024-го. Налоговая пришла за этими деньгами только в сентябре 2025 года

По 2019 и 2020 годам сроки, соответственно, закончились еще раньше. Поэтому суд признал требование незаконным в части взносов за 2019–2021 годы и начисленных на них пеней.

А вот за 2022–2024 годы задолженность осталась.

Налоговая с таким результатом не согласилась. Сначала была апелляция, потом кассация, где ФНС продолжала настаивать: официальные сведения о статусе арбитражного управляющего поступили только 12 августа 2025 года. До этого оснований учитывать его обязанность по страховым взносам у инспекции не было.

Был и еще один аргумент: если ограничивать возможность начисления взносов тремя годами, могут пострадать пенсионные права самого застрахованного, какая заботливая у нас ФНС. Но суды этот аргумент отклонили: на вывод об утрате возможности взыскать взносы за 2019–2021 годы он не влияет.

Налоговая пошла дальше — в Арбитражный суд Уральского округа и получила тот же результат. Кассация указала, что арбитражные управляющие для целей пенсионного и медицинского страхования приравнены к ИП, самостоятельно уплачивающим страховые взносы. А доводы налоговой основаны на ином толковании закона, которое из его содержания не следует.

В итоге три инстанции оставили налоговой 2022–2024 годы, но взыскать взносы за 2019–2021 годы не дали.

Сам долг и возможность его принудительно взыскать — это не одно и то же. Нельзя увидеть старое обязательство через несколько лет и автоматически считать, что именно сегодня для государства начались все предусмотренные законом сроки.

Если вам прилетает требование по старым периодам, вопрос №1 не только ✔️ «правильно ли налоговая посчитала?» Нужно смотреть еще и на другое:
✔️Когда возникла обязанность?
✔️Когда должен был быть произведен платеж?
✔️Когда налоговая должна была выставить требование?
✔️И не закончились ли сроки принудительного взыскания еще до того, как инспекция вспомнила про ваш долг?

Иногда арифметика налоговой правильная, а взыскать результат этой арифметики уже нельзя.

Дело № А50-25867/2025 Арбитражный суд Уральского округа, Постановление от 03.09.2026 № Ф09-2985/26


​Страховые взносы из прошлого
Рубрика "Разбор судебного дела" Часть 1

А что будет, если в 2025 году налоговая получила сведения о вашей деятельности, которой вы занимаетесь с 2016-го и обнаружила, что все эти годы вы должны были платить страховые взносы? Можно ли теперь ей просто посчитать долг за прошлые годы и выставить требование? С этими вопросами пришлось разбираться судам трех инстанций.

История произошла с Александром Дёминым. В августе 2025 года налоговая получила сведения, что он является арбитражным управляющим с 2016 года. Выяснилось, что страховые взносы за себя он не платил с 2017-го. Инспекция рассчитала страховые взносы за 2017–2024 годы, но в требование включила только 2019–2024 годы. Почему туда не попали 2017-й и 2018-й, из судебного акта не следует.

Сумма получилась вполне ощутимая: 279 тысяч страховых взносов и еще 127 тысяч пеней, итого почти 406 тысяч рублей.
На первый взгляд позиция налоговой выглядит логично: они получили сведения о статусе арбитражного управляющего 12 августа 2025 года, задолженность отразили на ЕНС, а уже 3 сентября выставили требование, все оперативно. Казалось бы, что здесь спорить?
✔️Статус был? Был.
✔️Обязанность платить взносы была? Была.
✔️Взносы не уплачивались? Не уплачивались.

Конечно здесь интересный вопрос, если налоговая узнала о старом обязательстве только сейчас, с какого момента считать сроки на его взыскание? С момента, когда человек должен был заплатить? Или с момента, когда налоговая наконец получила необходимые сведения и увидела задолженность?

Арбитражный управляющий с требованием не согласился и пошел в суд. Суд провел границу между «старыми» и «не слишком старыми» взносами.
Как думаете, за какие годы ФНС в итоге разрешили взыскать взносы?
👍За все 2019–2024 годы
🔥Только за последние три года
🤝Вообще ни за один период
❤️ Суд придумал более сложный вариант


​Самозанятым и ИП запретили работать больше 60 часов? Не совсем

«С 1 октября самозанятым ограничат работу», «ИП и самозанятые смогут работать на одного заказчика не больше 60 часов в месяц», примерно такими заголовками сейчас встречают новые правила платформенной занятости.

Звучит так, будто бизнесу опять запретили нормально работать с ИП и самозанятыми. Но если открыть сами документы, картина выглядит иначе.

Никто не запрещает предпринимателю работать с самозанятым больше 60 часов. И договор автоматически трудовым тоже не становится.

Так что же действительно меняется и кого касается новый лимит?

С 1 октября 2026 года новое ограничение действительно появляется, но касается оно довольно узкой ситуации.

Если один и тот же ИП или самозанятый выполняет работы или оказывает услуги одному заказчику через посредническую цифровую платформу, то есть площадку, через которую заказчик и исполнитель находят друг друга и взаимодействуют, критерием систематического и продолжительного выполнения работ (оказания услуг) станет работа более 60 часов в каждом месяце в течение шести месяцев подряд.

Не надо сейчас бежать и пересчитывать часы всех своих самозанятых и срочно расторгать договоры. Правило не распространяется автоматически на любые отношения с ИП и самозанятыми.

Чтобы оно сработало, должны одновременно сойтись несколько условий:
— исполнитель работает через посредническую цифровую платформу;
— речь идёт об одном и том же заказчике;
— больше 60 часов набирается в каждом месяце на протяжении шести месяцев подряд;
— деятельность относится к сферам, которые определило Правительство.

В перечне, например, строительство, торговля, общепит, производство продуктов, образование, IT, реклама, подбор персонала, операции с недвижимостью, транспорт, спорт и ряд других направлений.

И ещё один важный момент. Само ограничение по закону устанавливает оператор посреднической цифровой платформы. Поэтому формулировка «с 1 октября предпринимателям запретили работать с самозанятыми больше 60 часов» — красивая, страшная и не совсем правильная.

А что произойдёт, если исполнитель превысит эти 60 часов?

Автоматически трудовыми отношения не станут и никаких доначислений только из-за превышения лимита не возникнет. Смысл нормы в другом: оператор платформы обязан ограничить возможность продолжать работу в таком формате через площадку.

То есть 60 часов — это не новый налоговый критерий переквалификации самозанятого или ИП в работника. Это критерий, по которому сама платформа должна вмешаться в длительные отношения одного заказчика с одним исполнителем.

Что имеет смысл сделать предпринимателю сейчас?

Если вы регулярно привлекаете ИП и самозанятых через электронные площадки, посмотрите, через какую именно платформу строятся отношения, к какой сфере относится деятельность и сколько времени один исполнитель фактически работает на вас.

А если вы просто заключили обычный договор с ИП или самозанятым напрямую, не надо примерять на себя очередной страшный заголовок из интернета раньше времени. Но обычные риски переквалификации гражданско-правовых отношений в трудовые при этом никуда не исчезают. Вчера мы как раз о них и говорили.

Основание: Федеральный закон от 31.07.2025 № 289-ФЗ и постановление Правительства РФ от 19.06.2026 № 760.


​Что вы думаете о нашем курсе «Требования ФНС: Как отвечать, чтобы не доначислили. Практика 2026 г.»?

Мы запускали практический курс для тех, кто сталкивается:
— с требованиями ФНС и боится серьёзной налоговой проверки;
— после ответов получает новые требования налоговой и его вызывают на допросы;
— боится, что одно неверное пояснение или лишний документ приведут к доначислениям и проблемам для бизнеса или клиента;
— устал действовать «по ощущениям» и хочет понимать, когда отвечать на требование ФНС, когда спорить, а когда безопаснее отказать.

Хотим собрать обратную связь от учеников, кто уже приобрёл курс и успел его изучить.

Нам важно понять не только, понравился ли курс, но и насколько он оказался полезным именно в работе:

— какие темы пригодились больше всего?
— помогли ли разборы требований и готовые формулировки?
— удобно ли воспринимать материал по объёму и темпу?
— всё ли было понятно с платформой и доступом к материалам?
— чего не хватило и что стоит улучшить в следующей версии?

Можно оставить свободный отзыв — что запомнилось, что помогло разобраться с реальным требованием ФНС и что хотелось бы увидеть в следующих версиях курса.

Если вы уже прошли обучение или только в процессе, будем благодарны за честную обратную связь. Именно такие отзывы помогают понять, что действительно работает в практике, а что стоит доработать.
💌 Оставить обратную связь

Подробнее о самом курсе тут →  к посту


​Самозанятые: 5 точек риска и чем каждую закрыть

У нас с самозанятыми всё нормально. Договоры есть, чеки есть.

Обычно где-то здесь хочется спросить: а самих самозанятых вы видели? Не в папке с договорами, а в жизни. Кто говорит им, когда выходить трудиться? Кто раздаёт задания? На чьём оборудовании они все это дело выполняют? Что будет, если человек решит сегодня работать с 14:00, а завтра вообще взять другого заказчика?

Хороший договор с самозанятым — вещь полезная, но ФНС умеет смотреть не только договор. Вот пять мест, где есть риск:

1. Цифровой след
Чтобы заинтересоваться вашими самозанятыми, инспектору необязательно сначала запрашивать договоры.
ФНС анализирует данные по НПД: сколько у компании самозанятых, как долго они с ней работают, сколько и как регулярно получают, есть ли другие источники дохода, где работали раньше.
Чем закрывать: не подгонять цифры, а проверять саму модель отношений.

2. Вы покупаете результат или управляете человеком
Самозанятый должен быть самостоятельным исполнителем. А теперь прекрасная реальность: компания определяет ему график, начальник ставит задачи, распределяет по объектам, говорит, когда работать и отдыхать. Зато в договоре написано: «Исполнитель самостоятельно определяет порядок оказания услуг». Только договор описывает одно, а на деле совсем другое. И налоговую интересует именно "другое".
Чем закрывать: разделять контроль результата и управление человеком. Если вам нужны рабочее время человека, постоянное подчинение и выполнение распоряжений руководителя, возможно, вам нужен не самозанятый.

3. Самозанятый стал частью компании
Человек каждый день приходит в ваш офис, сидит на вашем рабочем месте, пользуется вашим оборудованием и годами выполняет одну функцию внутри бизнеса. Например, не «доставить 50 заказов», а просто быть вашим курьером. Сам по себе корпоративный ноутбук никого автоматически в штат не зачисляет. Один заказчик тоже не доказывает трудовые отношения. Смотрят на картину целиком.
Чем закрывать: спросить себя, что именно мы покупаем? Самостоятельную услугу с результатом или постоянную трудовую функцию? Во втором случае проблема редактурой договора не лечится.

4. Деньги подозрительно похожи на зарплату
Каждое 10-е и 25-е число самозанятый получает 60 тысяч. Объём работ разный, иногда работы почти нет, но деньги приходят железно. И совершенно случайно именно в зарплатные дни, бухгалтерии так удобнее. Это привлекает внимание ФНС.
Чем закрывать: оплата должна быть связана с выполненной работой и её объёмом, а не имитировать оклад.

5. Бумаги рассказывают одну историю, бизнес — другую
Наконец добрались до любимого:
Но у нас же есть чек!

Есть и это отлично, а если он еще и не аннулирован — совсем замечательно! Чек подтверждает расчёт и не доказывает, что человек действительно был независимым подрядчиком.

Нормальная цепочка выглядит так: договор → конкретная работа → подтверждение выполнения → оплата → чек.
А рядом налоговая положит пропуск в офис, график, сведения о выплатах и посмотрит, совпадают ли две истории.
Если в договоре живёт независимый дизайнер Иван, а в реальности Иван третий год сидит в маркетинге с 9 до 18, получает фиксированные 120 тысяч и отпрашивается у начальника на пятницу, проблема уже не в договоре.
Чем закрывать: сначала реальные отношения. Потом бумаги, которые их подтверждают.

Главная ошибка при работе с самозанятыми заключается в поиске волшебного договора, который «закроет риски». Такого договора нет. Хороший договор работает, когда он описывает реальные отношения, если вы покупаете у независимого исполнителя результат. А если вы хотите самозанятого со всеми удобствами сотрудника, но без налоговой нагрузки, то проблема уже не в договоре


​Как налоговая собирает материал на вашу компанию до решения о назначении выездной налоговой проверки?

К моменту вынесения решения о ВНП налоговая уже довольно хорошо знает, что именно она собирается проверять, за какой период, по каким контрагентам и сколько денег рассчитывает доначислить.

До выездной проверки есть этап, которого в Налоговом кодексе как отдельной процедуры нет - это предпроверочный анализ, или ППА. И для бизнеса он очень важнен.

Откуда налоговая всё это знает

ФНС располагает огромным массивом данных: декларации, книги покупок и продаж, ККТ, банковские операции, сведения о контрагентах.
АСК НДС-2 видит разрывы по НДС и цепочки операций. АИС «Налог-3» позволяет строить «деревья связей»: компания → контрагент → следующий контрагент → следующие звенья.

Но автоматический риск ещё не означает выездную проверку. Налоговой нужно понять, что именно произошло и есть ли там деньги, за которыми стоит идти. И начинается сбор материала.

Компания получает требования. Документы запрашивают у контрагентов. Вызывают сотрудников и директоров. Анализируют банковские выписки.

Ответили на требование, забыли.
Сходили на комиссию, забыли.
Директор дал пояснения, забыли.
Контрагент что-то рассказал на допросе, вообще могли об этом не знать.
А налоговая ничего не забывает.

Документы и сведения, полученные раньше, могут повторно использоваться при предпроверочном анализе. Ответ на требование двухлетней давности вполне может оказаться рядом с банковской выпиской, сегодняшними показаниями директора и документами вашего поставщика.

По отдельности всё это может выглядеть как обычные мероприятия налогового контроля. Вместе получается версия налоговой.

Как понять, что вами заинтересовались всерьёз

Одно требование ничего не означает. Смотреть нужно на другое: начали ли отдельные события складываться в один сюжет: требования, комиссии, допросы.

В нескольких требованиях появляются одни и те же контрагенты. Инспекция интересуется несколькими периодами. Документы запрашивают у поставщиков. На допросы вызывают сотрудников. На комиссии уже называют конкретные сделки и сумму предполагаемых доначислений.

Обычно последовательность выглядит так: предпроверочный анализ, один или несколько рисковых контрагентов, расчёт предполагаемых доначислений, сначала информационное письмо, затем комиссии, требования и предложение уточниться.

К моменту назначения проверки у налоговой уже есть контрагенты, сумма и собранные материалы. При этом никакого публичного правила «до 10 миллионов не проверяют, после 10 приходят» нет. Никакого торжественного предупреждения «мы вами заинтересовались» вообще нет. Вам озвучивают риски и вы решаете - уточняться или нет.

Что делать собственнику

Ошибка в такой ситуации: продолжать рассматривать каждое требование отдельно. Бухгалтер отвечает на своё, юрист идёт на комиссию, директор даёт пояснения или идет самостоятельно на допрос. Каждый решает свою маленькую задачу и не видит, что налоговая собирает из этих кусочков.

В этот момент ответить на четыре вопроса:
что налоговая уже знает;
что мы сами ей сообщили;
что она выясняет сейчас;
какую версию пытается доказать.

Потому что решение о назначении ВНП не всегда начало истории. Иногда это момент, когда налоговая просто сообщает вам, что первая часть истории уже закончилась.

Если вы заметили повышенный интерес со стороны налоговой, можете проконсультироваться с нашим специалистом. Проанализируем, что именно пытается найти инспекция.


​Компания отбилась. Решение признали недействительным полностью

В прошлом посте остановились на том, что первая инстанция поддержала налоговую. Напомним диспозицию: почти 1,3 млрд рублей доначислений, компания уже в банкротстве, часть необходимых документов и регистров не представлена. По существу претензий первая инстанция встала на сторону инспекции.

Но дальше дело перевернулось.

08.07.2025 Тринадцатый арбитражный апелляционный суд отменил решение первой инстанции и признал решение налоговой недействительным полностью.
21.01.2026 кассация оставила этот результат в силе.

И дело выиграли не потому, что бизнес доказал реальность всех операций или убедил суд, что налоговая неправильно посчитала налоги. Сработал другой аргумент.

Помните календарь из прошлого поста? Акт проверки был готов в сентябре 2020 года, но отправили его только в феврале 2022-го. Дополнение к акту тоже вручили с большой задержкой. Итоговое решение вынесли в январе 2023-го, а компания получила его только в августе.

Совокупные нарушения сроков в рамках налогового контроля превысили три года. Более двух лет пришлось именно на задержки с направлением и вручением документов.

И здесь возникает главный вопрос: может ли налоговая сама годами затягивать проверку, а потом всё равно взыскать деньги? В этом деле суд ответил: нет.

Пока шёл спор, 13.05.2025 Конституционный Суд выпустил постановление № 20-П. Смысл позиции КС для бизнеса можно перевести так: если налоговая просто нарушила какой-то срок — это ещё не волшебная кнопка «отменить доначисления». Но если инспекция затянула процедуру настолько, что из-за собственных задержек потеряла возможность принудительно взыскать налог, нарушение становится существенным.

Именно это произошло здесь. Причём инспекция пыталась переложить часть задержки на компанию: мол, в 2021 году налогоплательщик ещё представлял документы. Суд этот аргумент не принял. Потому что акт проверки был составлен ещё 16.09.2020. Документы, которые компания приносила позже, никак не мешали отправить уже готовый акт.

Не получилось сослаться и на то, что компания якобы мешала вручению документов. Суды установили: от получения она не уклонялась. А даже если бы уклонялась, налоговая могла отправить документы заказным письмом.

В результате календарь оказался сильнее миллиардных доначислений.

Это не история про «налоговая опоздала на пару дней — значит, можно не платить». Так это не работает. Нарушение должно быть действительно существенным. В этом деле задержки растянули налоговый контроль на годы и привели к тому, что инспекция сама утратила возможность принудительно взыскать доначисленное.

Поэтому апелляции уже не понадобилось заново разбирать все претензии компании по контрагентам и налоговой выгоде. Решение налоговой было признано недействительным по процедурному основанию.

И вот что стоит забрать из этого дела предпринимателю. Во время выездной проверки нужно следить не только за тем, что налоговая нашла у вас. Нужно следить ещё и за самой налоговой.
— Когда закончилась проверка?
— Когда составили акт?
— Когда его отправили?
— Когда назначили дополнительные мероприятия?
— Когда вручили дополнение?
— Когда вынесли и когда вручили итоговое решение?

Именно поэтому очень внимательно выбирайте специалистов, которые сопровождают выездную проверку. Хороший специалист смотрит не только на ваши документы и объясняет, почему налоговая неправа. Он ещё проверяет саму налоговую: что она сделала, когда сделала и не потеряла ли по дороге право требовать с бизнеса деньги.

Если у вас идёт выездная проверка, то выбирайте тех, кто действительно умеет их сопровождать. Если нужна наша помощь, напишите Лизе.

Постановление АС Северо-Западного округа от 21.01.2026 по делу № А56-1627/2024.


​А вы точно знаете, сколько дней есть на ответ требования ФНС?

Требование пришло — и бухгалтер сразу открывает календарь. Но здесь легко ошибиться: срок зависит не только от даты получения, но и от основания требования и того, что именно запрашивает налоговая.

Например:

— пояснения при КНП — один срок;
— документы по ст. 93 НК РФ — другой;
— документы или информация по ст. 93.1 — тоже свои сроки.

А ещё есть правило шестого рабочего дня для требований, направленных по ТКС. И после определения даты получения нужно правильно рассчитать дедлайн.

Мы сделали небольшую игру в чат-боте, где можно проверить себя на реальных ситуациях.

В игре 7 задач:

→ сколько дней на пояснения при КНП;
→ когда представить документы по ст. 93;
→ какой срок при проверке контрагента;
→ когда требование считается полученным по ТКС;
→ как рассчитать последний день ответа.

В боте вы также сможете скачать памятку: «Как рассчитать срок ответа на требование ФНС» со всеми правилами и алгоритмом расчёта срока.

👉 Пройдите игру в чат-боте и проверьте, сможете ли вы без ошибок определить верные сроки ответа на требование ФНС.

Реклама. ООО "НПК". ИНН: 5260277162 erid: 2VtzqwFqfeC


1 288 702 941 — это не номер телефона, а итог по одной выездной проверке
Рубрика "Разбор судебного дела" Часть 1

Именно столько налоговая доначислила компании по итогам проверки за 2016–2018 годы. Из них НДС — 1,26 млрд. рублей. Ещё 26,7 млн — налог на прибыль.

Причём с налогом на прибыль ситуация была отдельная: компания не представила часть необходимых документов и регистров учёта, поэтому инспекция посчитала налог сама — по среднеотраслевым показателям.

Компания к тому моменту уже была в банкротстве. Заявление в суд подавал конкурсный управляющий. Налоговый орган заявил в реестр требований кредиторов больше 2 млрд рублей. Если смотреть только на исходные данные, позиция бизнеса выглядела, мягко говоря, мёртвой.

Инспекция заявила о формальном документообороте со спорными контрагентами. Указывала, что у них не было сотрудников, имущества, транспорта и других ресурсов для реальной деятельности. Часть необходимых документов и регистров сама компания не представила. Казалось бы, что тут вытаскивать?

Но теперь смотрим не на контрагентов, а на календарь.
📌 27.06.2019 — налоговая назначила выездную проверку.
📌 16.07.2020 — проверка закончена.
📌 16.09.2020 — составлен акт проверки.
📌 16.02.2022 — акт отправлен компании.

На последние две даты стоит обратить внимание. Акт был готов в сентябре 2020 года. Отправили его только в феврале 2022-го. Год и пять месяцев уже составленный акт просто не отправляли.

Причём позже инспекция так и не смогла убедительно объяснить суду, почему.

Дальше — в том же темпе.
📌 11.05.2022 — назначены дополнительные мероприятия налогового контроля.
📌 05.07.2022 — готово дополнение к акту. Компания получила его 30.09.2022.
📌 20.01.2023 — налоговая вынесла итоговое решение.
📌 30.08.2023 — компания его получила.
📌 22.11.2023 — Управление ФНС оставило жалобу компании без удовлетворения.

То есть история тянулась годами. И именно эти даты в итоге оказались для бизнеса не менее важными, чем претензии налоговой к контрагентам.

Конкурсный управляющий спорил с самими доначислениями. Но был ещё один аргумент: инспекция настолько затянула процедуру, что в итоге сама потеряла возможность принудительно взыскать эти суммы.

Логика простая. Налоговая не может получить дополнительное время на взыскание только потому, что сама полтора года не отправляла готовый акт или семь месяцев вручала решение. Инспекция, конечно же, с этим не согласилась и утверждала, что часть задержек возникла из-за самой компании: та досылала документы в 2021 году. По подсчётам налоговой, её собственные нарушения составили только год и десять месяцев. Плюс инспекция настаивала, что учитывать нужно новые правила взыскания, действующие с 2023 года.

Первая инстанция налоговую поддержала. 29.09.2024 Арбитражный суд Санкт-Петербурга и Ленинградской области отказал компании.

Причём суд рассмотрел и претензии по существу и не нашёл оснований отменять доначисления. Не помогли и сроки. Позиция суда была такой: даже если инспекция их нарушила, для законности самого решения по проверке это в данном случае значения не имеет.

То есть после первой инстанции у компании остаётся почти 1,3 млрд рублей доначислений. Пока дело идёт, появляется новая позиция Конституционного Суда. Продолжение — в следующем посте.
Как думаете, чем закончилось?

🔥 1,3 млрд оставили в силе
👍 Доначисления отменили полностью
🤔 Отменили только часть
🙈 Дело отправили рассматривать заново


Камеральная проверка началась. А вы знаете, что именно сейчас проверяет ФНС?

Для бизнеса КНП часто начинается незаметно: декларация отправлена, и кажется, что дальше остаётся только ждать.

А потом появляются вопросы:

— пришло требование ФНС — что делать и какие документы отправлять?
— почему налоговая нашла расхождения с контрагентом?
— можно ли не представлять часть документов?
— стоит ли подавать уточнённую декларацию?
— почему ФНС заинтересовалась вычетами по НДС или убытком?
— что будет, если неправильно ответить на требование?

Главный риск — своим ответом самому дать налоговой новые основания для претензий.

Что такое камеральная налоговая проверка?

КНП проводится на основании сданной декларации или расчёта — отдельного решения о её назначении не требуется.

ФНС сопоставляет данные отчётности с информацией, которая уже есть у налоговой: сведениями по контрагентам, другими декларациями и расчётами, результатами предыдущего контроля.

Если всё сходится — предприниматель может вообще не заметить, что проверка проходила.

Но если появляются расхождения, налоговая может запросить пояснения или документы в предусмотренных НК РФ случаях. И вот здесь начинается самое важное.

Что может произойти во время КНП

Камеральная проверка сама по себе ещё не означает доначисления. Но именно во время неё предприниматель может принять решение, которое потом будет сложно изменить.

В одном из наших кейсов по НДС инспекция поставила под сомнение контрагентов и предложила подать уточнённую декларацию. Бухгалтер решил, что проще согласиться и закрыть вопрос.

В результате компания уточнилась и фактически дала налоговой дополнительные месяцы на проверку — в том числе тех участков, к которым изначально вопросов не было.

В другом деле налоговая посчитала старую кредиторскую задолженность доходом. Риск составил более 6 млн рублей. Клиент обратился всего за два дня до рассмотрения материалов. Мы восстановили историю обязательств и доказали, что дохода не возникло. Все претензии сняли полностью.

Оба кейса показывают: при КНП важно не действовать по принципу «проще заплатить», «проще уточниться» или «отправим налоговой всё, что есть».

Чем мы можем помочь во время КНП

Разбираем требование ФНС
Определяем, что именно заинтересовало инспекцию и какие сведения действительно необходимо представить.

Анализируем документы и расхождения
Сопоставляем требования налоговой с декларациями, учётом, операциями и документами по сделке.

Готовим пояснения и ответы
Формируем позицию так, чтобы она соответствовала документам и не создавала противоречий.

Оцениваем налоговые риски
Показываем, где могут возникнуть вопросы по НДС, контрагентам, расходам, убыткам и другим операциям.

Помогаем на следующих этапах
Если претензии переходят в акт, готовим возражения и сопровождаем дальнейшее обжалование.

Главная задача — не просто ответить ФНС, а понять, что именно проверяет налоговая и как защитить позицию бизнеса до появления доначислений.

Получили требование ФНС?

Не отправляйте документы автоматически и не подавайте уточнённую декларацию только потому, что этого хочет инспектор.

Если получили требование в рамках КНП, пришлите его нам на анализ в Лизу-бот.

Разберём, что уже увидела налоговая, под что она копает и какую позицию лучше занять.

Реклама. ООО "НПК". ИНН: 5260277162 erid: 2VtzquvSqVN


​Камералка на миллиард: как налоговая пыталась выкинуть расходы. Рубрика наши кейсы

ИП, стройка, общая система, выручка за миллиард. За неделю до окончания камералки по 3-НДФЛ ИФНС прислала требование:
Поясните, почему в 2024 показали расходы, если доходы по ним будут только в 2025


Суть задачи


Инспекция не признавала расходы, та как считала, что они не связаны с доходами, поскольку реализация недвижимости запланирована только на 2025 год. Логика у налоговиков простая — расходы признаются только после доходов.

Началось давление на ИП:
кидайте уточненку, иначе будет акт с доначислением

Инспектор сильно сомневался, что расходы связаны с бизнесом. Счёт, как вы понимаете, шел на миллионы.

Почему это болезненно

Расходы крупные (800+млн). Если их все снимут при выручке в 1 млрд итоговая нагрузка могла улететь за 100+ млн.

Важно: даже сильный главбух клиента не понимал, как грамотно отстоять позицию. Со стороны клиента в дискуссии участвовали главбух, аудитор и финдир — но методологии учета расходов у ИП у них не было.

С чего начали мы:


Изучили судебную практику по теме учета доходов и расходов у ИП. Проверили возможность применения метода начисления. Запросили у клиента данные о виде деятельности и структуре затрат. Оценили риски.

Правовая опора

Ключевым стал вердикт ВС РФ от 19.06.2017 № АКПИ17-283, признавший п. 22 порядка учета доходов и расходов — недействующим. ВС прямо указал: ИП вправе сам выбрать метод учета и закрепить это в учетной политике.

Что мы сделали

— Подготовили аргументированный ответ со ссылками на судебную практику.
—Указали, что в учётной политике закреплён метод начисления (на деле мы ее составили позже, задним числом).
— Укрупненно описали состав расходов в ответе на требование.
— Никаких документов не предоставляли, только описательную часть.
— После ответа оформили для ИП корректную учётную политику и внутренние регламенты, чтобы вопросов «на будущее» у ИФНС не было.

Результат

Камералка закрыта, акт не составлен. Налоговики приняли аргументацию.

Вывод для бизнеса

Оборот в миллиард — красный флаг для налоговой. У нее логика простая: где можно урезать расходы — там и урежут и не важно, что они законные.

Ответ на требование в ИФНС — это не просто «пояснение», это защита бизнеса.

Риски в деньгах:

Если бы не отстояли расходы, доначисления могли составить 30–100+ млн руб. В нашем случае в рамках ответа на требование мы отстояли все расходы.

Получили требование от ИФНС? Сделаем экспресс-анализ и подготовим ответ, который работает. Мы здесь, чтобы вам помочь.


​Продал имущество за копейки? Налоговая может пересчитать всё по-своему

Стоит во дворе старый автомобиль, своё отъездил. И вы решили продать его водителю (а по совместительству своему младшему брату) за 20 тысяч рублей, и склад свободен, и машина не гниёт. Или вот директор в новый офис переехал, мебель осталась. Красивая и дорогая, но в новый интерьер не вписывается, ну и скинули сотруднику за бесценок (а потом забрал себе).

Казалось бы, что это обычная хозяйственная жизнь. Но потом во время камералки вам доначисляют НДС и налог на прибыль. И вы внезапно оказываетесь в ситуации, где должны доказать, что у сделки была деловая цель, адекватная цена и есть логика в том, за сколько продали, а мотив — уж точно не экономия на налогах.

Где ошибка?

Часто в одном: налоговая не увидела деловой цели.

Сегодня налоговая не просто смотрит на цифры. Она задаёт вопрос: «Зачем вы это сделали?». И если не видит внятного ответа, считает, что вы оптимизировали налоги — а значит, получили необоснованную налоговую выгоду.

Это касается и продажи имущества, и покупки услуг, и любых других операций, особенно если они:

✔️ с взаимозависимыми лицами (директор, учредитель, близкий и не очень близкий родственник и пр.),

✔️ по нетипично низкой цене, другими словами по цене ниже рынка

✔️ с нехарактерным контрагентом (например, аптека закупает тонны кирпечей),

✔️ или вообще непонятны по логике бизнеса.

Даже если контрагент реальный, не подконтрольный и не взаимозависимый, но сделка выглядит странно, налоговая копает глубже. И вам придётся объяснять, почему автомобиль/техника/услуга продана за бесценок, а не по рыночной стоимости, и зачем вы заключили договор с компанией, которую никто не знает?

Что делать, если ФНС уже задаёт вопросы?

Прежде всего — сами разберитесь, а была ли деловая цель. Честно.

Если вы купили 20 тонн кирпичей, а ваш основной бизнес онлайн-аптека, инспектор спросит: «Зачем?»
Если вы продали авто за 400 тысяч, а цена на рынке 5 миллионов, вопрос будет тот же.
Деловая цель — это не то, что красиво звучит. Это то, что должно быть логично, обоснованно и документально подтверждено.

✅ Вот что поможет защититься:

– Докажите реальность сделки. Не просто договор, но и накладные, ТТН, акты, переписка, фото, видео. Всё, что покажет: «Да, это было».

– Покажите смысл. Почему именно этот контрагент, почему такая цена. Срочность? Самовывоз? Объём? Это должен быть не просто довод, а документально оформленная логика. Например:

• Требовалось закрыть долг перед ключевым контрагентом, иначе грозили штрафы и разрыв договора.
• Нужно было срочно закупить сырьё/материалы для контракта, от которого зависела работа компании.
• Требовалось оплатить авансовый платёж за новый проект, чтобы не потерять клиента.
• Автомобиль часто ломался, ремонт стал дороже содержания, выгоднее избавиться даже по низкой цене.
• Актив перестал соответствовать новым требованиям по безопасности / экологии, и дальнейшее использование грозило штрафами.
• Поставщик предложил скидку на новое оборудование, но только при условии быстрой оплаты, поэтому старое реализовали дешевле.

– Независимая оценка — это ваша защита. Отчёт, анализ рынка, коммерческие предложения аналогичных объектов — это весомее, чем ссылки налоговой на объявление на «Авито».

– Если контрагент оказался “однодневкой”, готовьте коммерческую осмотрительность: ИНН, адрес, сайт, склад, персонал.

– Не игнорируйте требования налоговиков. Как можно лучше обоснуйте сами деловую цель.

И главное: инспекция может не доказывать, что вы что-то нарушили. Ей достаточно указать: «Отсутствует деловая цель и получена необоснованная налоговая выгода». А дальше уже вы обязаны доказать обратное. Это не написано в Налоговом кодексе, увы это наши реалии.

Дешевле подумать до сделки, чем потом оправдываться и защищаться, когда цифры уже в акте.

Хотите проверить свои сделки на риски? Мы здесь, чтобы вам помочь.

Показано 20 последних публикаций.